


Thị trường chứng khoán Việt Nam (VN-Index) đóng cửa phiên cuối tuần trước ở 1.725,36 điểm, giảm 0,88%, trong đó bất động sản, ngân hàng, tài nguyên cơ bản, công nghiệp và công nghệ tạo áp lực chính, trong khi dịch vụ tài chính và du lịch là những nhóm hiếm hoi hỗ trợ.
HNX-Index gần như đi ngang tại 256,73 điểm (+0,05%); UPCoM-Index giảm 0,77% xuống 121,81 điểm.
Giá trị giao dịch trên sàn đại diện HSX đạt 18.558 tỷ đồng, tăng 17% so với phiên trước và cao hơn khoảng 13,6% so với bình quân 3 tháng. Tuy nhiên, tỷ lệ cổ phiếu tăng/giảm chỉ đạt khoảng 24,4%/51,7% trên HSX, 19,9%/24,6% trên HNX và 10,7%/16,9% trên UPCoM.
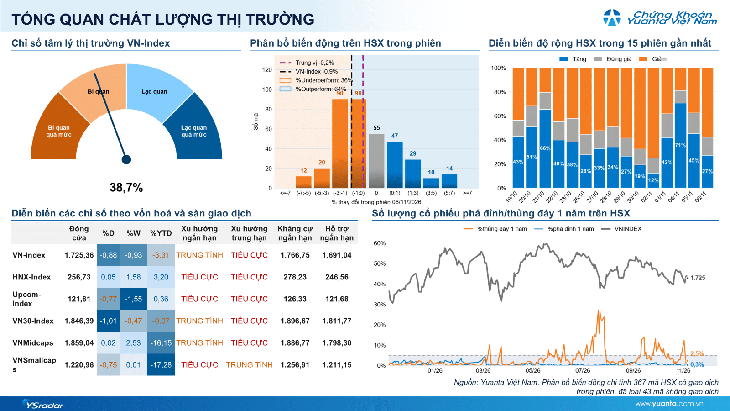
Toàn cảnh phiên giao dịch 6/11 của VN-Index (nguồn: Yuanta Việt Nam).
Nhóm cổ phiếu dịch vụ tài chính đóng góp khoảng +0,32 điểm và du lịch +0,30 điểm cho VN-Index. Các mã hỗ trợ đáng chú ý gồm MSN (+1,96%), CTG (+0,79%), VPB (+0,68%), VPL (+0,98%), STB (+1,16%), VND (+5,28%), KDH, VIX và một số cổ phiếu vốn trung bình. Lực cầu vì vậy vẫn hiện hữu nhưng mang tính chọn lọc, chưa đủ sức cân bằng áp lực từ các nhóm trụ lớn.
Nhóm cổ phiếu ngân hàng -3,32 điểm, tài nguyên cơ bản -1,36 điểm, và công nghệ -0,90 điểm. Riêng VIC lấy đi khoảng 5,58 điểm, tiếp theo là VHM -2,09 điểm, VCB -1,09 điểm, MCH -0,91 điểm, FPT -0,80 điểm, GVR -0,72 điểm và TCB -0,67 điểm. Việc các nhóm trụ cùng suy yếu khiến áp lực điểm số lan rộng hơn so với phiên trước.
Khối ngoại mua ròng khoảng 447 tỷ đồng toàn thị trường, tập trung ở bất động sản (+398 tỷ) và tài chính (+354 tỷ), trong khi ngân hàng (-185 tỷ), công nghệ (-154 tỷ) và dầu khí (-97 tỷ) tiếp tục bị bán. KDH (+171 tỷ), VND (+99 tỷ), VIX (+93 tỷ), MSN (+86 tỷ), VIC (+75 tỷ) được mua mạnh; chiều bán tập trung FPT (-151 tỷ).
Theo Yuanta Việt Nam, một điểm được xác nhận về mặt bằng chung của thị trường là thiếu lực cầu bền vững để giúp các xu hướng hồi phục được duy trì ổn định. Thanh khoản tăng nhưng nghiêng về một phiên giảm điểm cho thấy bối cảnh thị trường khó đầu tư và mang tính chọn lọc cao.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư cần duy trì khoảng 40% cổ phiếu/60% tiền mặt, trong đó phần tăng thêm chỉ dành cho giao dịch ngắn hạn một số nhóm cổ phiếu riêng lẻ.
Vùng 1.690–1.710 điểm tiếp tục là khu vực cần theo dõi khả năng cân bằng. Nếu lực cầu xuất hiện trở lại tại nhóm cổ phiếu tài chính, chỉ số có thể hồi về vùng 1.750–1.770 điểm. Ngược lại, việc mất 1.690 điểm sẽ làm tăng rủi ro kiểm định vùng 1.650–1.670 điểm.
Yuanta khuyên nghị, nhà đầu tư cần ưu tiên theo dõi nhóm cổ phiếu bán lẻ (FRT, MWG), tiêu dùng (MSN, TLG), dệt may (MSH, TNG) và các mã riêng lẻ như TCH, NT2, NVB, VEA, NTP, BWE, CSV.