


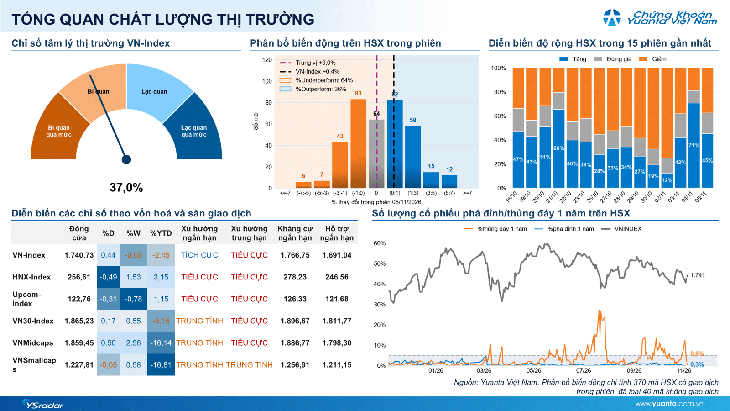
Thị trường chứng khoán Việt Nam (VN-Index) phiên 5/11 đóng cửa tại 1.740,73 điểm, tăng 0,44%, chủ yếu nhờ đóng góp của nhóm bất động sản, đặc biệt là VIC.
Trong khi đó, thanh khoản suy giảm và độ rộng thị trường thu hẹp cho thấy sức lan tỏa của dòng tiền chưa được duy trì. HNX-Index giảm 0,49% xuống 256,61 điểm, còn UPCoM-Index giảm 0,45% về 122,58 điểm.
Giá trị giao dịch (GTGD) trên HSX đạt 15.529 tỷ đồng, giảm 14% so với phiên trước (DoD) và thấp hơn khoảng 4,6% so với bình quân 3 tháng. Tỷ lệ cổ phiếu tăng/giảm đạt khoảng 40,7%/33,9% trên HOSE, 22,3%/23,6% trên HNX và 12,0%/14,8% trên UPCoM.
Xét theo nhóm vốn hóa, VN30 tăng 0,17%, VNMidcap tăng 0,50%, trong khi VNSmallcap giảm nhẹ 0,05%. Diễn biến này cho thấy lực cầu chưa duy trì được mức độ lan tỏa như phiên trước.
Nhóm cổ phiếu bất động sản đóng góp khoảng 7,35 điểm cho VN-Index, vượt xa mức đóng góp của ngân hàng (+0,66 điểm) và du lịch (+0,52 điểm).
Riêng VIC mang lại khoảng 6,55 điểm cho chỉ số. Một số cổ phiếu tăng tích cực gồm VIC (+1,71%), CTG (+1,77%), STB (+2,22%), MBB (+1,30%), VPL (+1,55%), TCX (+1,94%), HDB (+1,13%), VIX (+3,97%), TCB (+0,46%) và VJC (+1,12%).
Như vậy, mức tăng của VN-Index tiếp tục phụ thuộc đáng kể vào một số cổ phiếu vốn hóa lớn, khiến diễn biến điểm số tích cực hơn so với mặt bằng chung.
Diễn biến VN-Index phiên 5/11. Nguồn: Yuanta Việt Nam.
Ở chiều ngược lại, nhóm dầu khí lấy đi khoảng 0,61 điểm của VN-Index, công nghệ đóng góp âm 0,44 điểm và tài nguyên cơ bản lấy đi 0,35 điểm.
Áp lực giảm tập trung tại các mã VCB (-1,09%), VPB (-1,13%), GAS (-1,32%), FPT (-1,86%), BID (-0,62%), HPG (-0,92%), MSN (-0,97%), MCH (-2,97%) và VCK (-1,55%).
Việc nhiều nhóm cổ phiếu từng đóng vai trò dẫn dắt trong phiên trước đồng loạt hạ nhiệt cho thấy đà hồi phục đang chuyển sang trạng thái chọn lọc hơn.
Nhà đầu tư nước ngoài bán ròng khoảng 227 tỷ đồng trên toàn thị trường. Đáng chú ý, nhóm Tài chính ghi nhận lực mua ròng khoảng 337 tỷ đồng, trong khi nhóm ngân hàng chịu áp lực bán ròng khoảng 213 tỷ đồng.
Diễn biến này cho thấy dòng vốn ngoại vẫn có sự luân chuyển giữa các nhóm cổ phiếu, thay vì duy trì xu hướng mua hoặc bán đồng đều.
Sau phiên 4/11 ghi nhận độ lan tỏa tích cực, tỷ lệ cổ phiếu tăng giá trên HSX trong phiên giảm xuống khoảng 41%, trong khi thanh khoản lùi về 15.529 tỷ đồng.
Đáng chú ý, phần lớn mức tăng của VN-Index đến từ VIC và nhóm Bất động sản, cho thấy động lực hồi phục vẫn tập trung ở một số cổ phiếu trụ.
Bên cạnh đó, tỷ lệ cổ phiếu giao dịch trên các đường EMA20 và EMA50 lần lượt duy trì ở mức khoảng 36% và 30%.
Theo Yuanta Việt Nam, dù mặt bằng kỹ thuật đã cải thiện so với vùng đáy, các tỷ lệ này vẫn ở mức tương đối thấp, phản ánh xu hướng hồi phục chưa thực sự lan tỏa. Do đó, thị trường đang duy trì nhịp hồi phục nhưng chưa có đủ cơ sở để xác nhận một xu hướng tăng bền vững.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư cần duy trì tỷ trọng danh mục khoảng 40% cổ phiếu và 60% tiền mặt, trong đó dành 10% cho các giao dịch ngắn hạn. Nhà đầu tư có thể cân nhắc giải ngân trong những nhịp điều chỉnh nếu VN-Index giữ vững vùng hỗ trợ 1.700–1.720 điểm. Ngược lại, nên hạn chế mua đuổi khi chỉ số tiến gần vùng 1.760–1.780 điểm nếu thanh khoản và độ rộng thị trường không cải thiện tương ứng.
Các nhóm cổ phiếu ưu tiên theo dõi gồm bán lẻ (FRT, MWG), Tiêu dùng (MSN, MCH, TLG), Dệt may (MSH, TNG) và một số cơ hội riêng lẻ tại NT2, NVB, VEA, NTP, BWE và CSV.