


Thị trường chứng khoán Việt Nam (VN-Index) đóng cửa phiên 5/10 tại 1.753,20 điểm, tăng 0,89% sau chuỗi phiên điều chỉnh. Bất động sản (+2,23%), tài nguyên cơ bản (+1,65%) và ngân hàng (+0,71%) là những nhóm ngành đóng góp tích cực vào đà hồi phục. HNX-Index tăng 1,08% lên 269,62 điểm, trong khi UPCoM-Index giảm 0,42% xuống 125,49 điểm.
Giá trị giao dịch trên HOSE chỉ đạt 13.501 tỷ đồng, giảm 30% so với phiên trước (DoD) và thấp hơn khoảng 20% so với mức bình quân một tháng. Tỷ lệ cổ phiếu tăng giá lần lượt đạt 43,3% trên HOSE, 34,4% trên HNX và 29,5% trên UPCoM. Diễn biến này cho thấy đà hồi phục của chỉ số chủ yếu phản ánh áp lực bán suy yếu, thay vì dòng tiền chủ động quay trở lại thị trường.
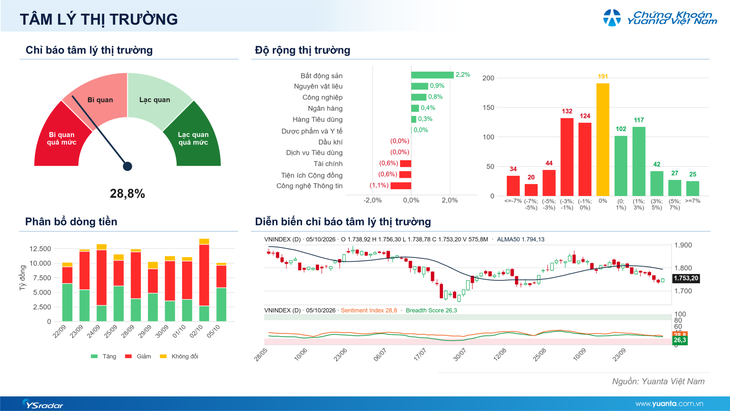
Diễn biến VN-Index 5/10 (nguồn: Yuanta Việt Nam).
VIC đóng góp lớn nhất vào đà tăng của VN-Index: VIC đóng góp khoảng 13,5 điểm cho chỉ số. Nhóm ngân hàng và tài nguyên cơ bản đóng góp thêm lần lượt khoảng 1,46 điểm và 0,87 điểm. Các cổ phiếu tăng giá nổi bật gồm HPG (+6,97%), LPB (+6,97%), VIC (+3,57%), GEE (+4,00%), VHM (+2,24%), SSB (+2,35%), TCB (+0,78%), MWG (+1,64%) và MCH (+0,57%).
Dù đóng góp tích cực vào điểm số chung, nhóm ngân hàng chưa ghi nhận sự đồng thuận rộng rãi khi có tới 15/28 cổ phiếu giảm giá. Nhiều mã tăng trong phiên cũng thu hẹp đà hồi phục về cuối phiên. Các cổ phiếu gây sức ép lên thị trường gồm HDB (-1,41%), STB (-0,58%), BID (-0,57%), CTG (-0,34%), VCB (-0,18%) và VPX (-2,07%).
Nhà đầu tư nước ngoài bán ròng khoảng 284 tỷ đồng trên toàn thị trường, thấp hơn đáng kể so với phiên trước. Tuy nhiên, áp lực bán vẫn tập trung chủ yếu ở nhóm ngân hàng, với giá trị bán ròng khoảng 294 tỷ đồng.
Theo Yuanta Việt Nam, thị trường hồi phục về mặt điểm số nhưng chất lượng của nhịp hồi chưa thực sự thuyết phục, trong khi tâm lý nhà đầu tư vẫn thận trọng. Đà tăng trong nửa đầu tuần có thể tiếp diễn nhờ lực kéo từ nhóm Vingroup, nhịp hồi kỹ thuật của nhóm tài chính và diễn biến tích cực của nhóm dầu khí.
Tuy nhiên, với thanh khoản thấp và độ rộng thị trường chưa cải thiện rõ rệt, khả năng hình thành một nhịp hồi phục bền vững hướng tới mốc 1.800 điểm ngay trong tuần vẫn còn hạn chế. Kịch bản có xác suất cao hơn là VN-Index tiếp tục rung lắc trong vùng 1.720–1.750 điểm.
Theo Yuanta, nhà đầu tư nên tận dụng các nhịp hồi phục để chốt lời từng phần đối với những vị thế đã tăng mạnh từ đầu tháng 8, qua đó bảo toàn thành quả đầu tư. Đồng thời, cần điều chỉnh tỷ trọng danh mục về mức thận trọng, với cơ cấu tham khảo 30% cổ phiếu và 70% tiền mặt.
Ngoài ra, nhà đầu tư cần hạn chế mua đuổi những cổ phiếu đã tăng mạnh hoặc đang giao dịch ở vùng giá cao. Thay vào đó, nhà đầu tư nên kiên nhẫn theo dõi và chờ cơ hội giải ngân trở lại ở các nhóm ngành có sức mạnh tương đối tốt và triển vọng kết quả kinh doanh quý III tích cực, bao gồm: MWG, FRT, DGW, PHR, GVR, TRC, DPR, MCH, VNM, BSR, PVT, PVS, PVP, MBB, VPB, HDB.
Điểm mua cần được cân nhắc dựa trên diễn biến thực tế của thị trường. Nhà đầu tư có thể theo dõi phản ứng của VN-Index quanh vùng hỗ trợ 1.720 điểm để đánh giá khả năng ổn định trở lại. Nếu chỉ số đánh mất vùng hỗ trợ này, vùng 1.670 điểm có thể trở thành khu vực xem xét giải ngân khi mức chiết khấu đủ hấp dẫn và xuất hiện tín hiệu xác nhận đảo chiều.
Nhìn chung, ưu tiên trong giai đoạn hiện tại là bảo toàn thành quả, duy trì tỷ trọng tiền mặt cao và chỉ giải ngân có chọn lọc khi thị trường xác nhận tín hiệu hồi phục rõ ràng hơn.