


VN-Index giảm 0,62% trong phiên 29/10 khi áp lực bán gia tăng tại nhiều nhóm cổ phiếu vốn hóa lớn, đặc biệt là dầu khí, bất động sản và ngân hàng. Dù một số nhóm ngành như thép và du lịch vẫn giữ được sắc xanh, diễn biến tiêu cực trên diện rộng cho thấy đà hồi phục của thị trường đang đối mặt với nhiều thách thức.
VN-Index đóng cửa tại 1.755,61 điểm, giảm 0,62% so với phiên trước, trong bối cảnh áp lực bán tập trung mạnh vào nhóm cổ phiếu dầu khí.
Trên các sàn còn lại, HNX-Index giảm 1,25% xuống 256,61 điểm, trong khi UPCoM-Index mất 0,90%, còn 124,84 điểm.
Thanh khoản bán ra ở mức cao trong đầu phiên, sau đó hạ nhiệt dần. Giá trị giao dịch trên HSX đạt 14.505 tỷ đồng, giảm 5,2% so với phiên trước. Độ rộng thị trường diễn biến kém tích cực khi tỷ lệ cổ phiếu tăng/giảm lần lượt đạt 26,6%/58,4% trên HSX, 25,4%/41,1% trên HNX và 29,3%/47,6% trên UPCoM.
Các nhóm vốn hóa đồng loạt giảm điểm, với VN30 mất 0,69%, VNMidcap giảm 0,85% và VNSmallcap giảm 0,87%. Diễn biến này cho thấy áp lực bán không chỉ tập trung ở một số cổ phiếu trụ mà đã lan rộng trên nhiều phân khúc của thị trường.
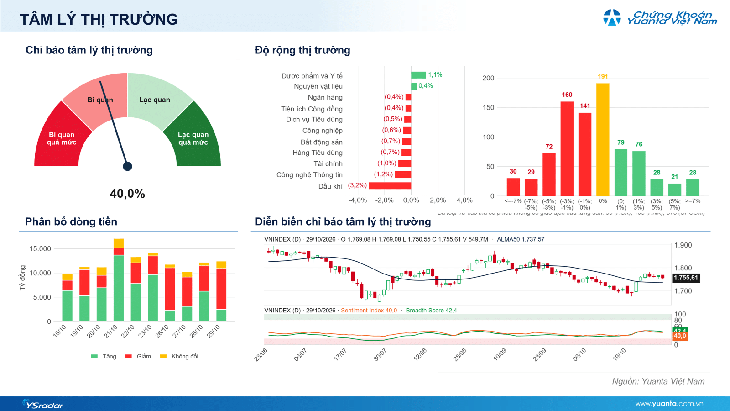
Diễn biến VN-Index phiên 29/10 (nguồn: Yuanta Việt Nam).
Trong bối cảnh thị trường suy yếu, nhóm tài nguyên cơ bản đóng góp khoảng 1,72 điểm và du lịch đóng góp 0,55 điểm cho VN-Index. HPG là cổ phiếu hỗ trợ tích cực nhất, đóng góp khoảng 1,18 điểm vào chỉ số.
Một số cổ phiếu vẫn duy trì được đà tăng đáng chú ý, gồm HPG (+2,17%), VPL (+1,35%), GVR (+1,43%) và BID (+0,59%). Tuy nhiên, lực đỡ từ các mã này chưa đủ bù đắp áp lực giảm điểm đến từ những nhóm vốn hóa lớn khác.
Áp lực giảm điểm tập trung chủ yếu ở nhóm bất động sản, dầu khí và ngân hàng. Trong đó, bất động sản lấy đi khoảng 4,54 điểm của VN-Index, dầu khí đóng góp mức tác động âm 3,92 điểm, ngân hàng âm 3,36 điểm và thực phẩm – đồ uống âm 1,73 điểm.
Nhiều cổ phiếu vốn hóa lớn giảm đáng kể, gồm VHM (-2,20%), BSR (-3,83%), GAS (-3,93%), MCH (-1,79%), VPB (-1,28%), MSN (-1,28%), FPT (-2,41%), LPB (-2,10%), VCB (-0,52%) và STB (-1,62%).
Việc nhiều nhóm cổ phiếu dẫn dắt đồng loạt suy yếu khiến chất lượng phiên giao dịch trở nên kém tích cực hơn, đồng thời cho thấy nhịp hồi phục của thị trường vẫn thiếu sự hậu thuẫn đồng đều và bền vững từ các nhóm vốn hóa lớn.
Giao dịch của nhà đầu tư nước ngoài tiếp tục là yếu tố gây sức ép khi khối này bán ròng khoảng 430 tỷ đồng trên toàn thị trường. Cụ thể, khối ngoại bán ròng 459 tỷ đồng trên HOSE, trong khi mua ròng 27 tỷ đồng trên HNX và 2 tỷ đồng trên UPCoM.
Xét theo nhóm ngành, công nghệ chịu áp lực bán ròng lớn nhất, khoảng 118 tỷ đồng, tiếp đến là dầu khí với 100 tỷ đồng, tiêu dùng với 75 tỷ đồng và tài chính với 67 tỷ đồng.
Diễn biến này cho thấy dòng vốn ngoại chưa phát đi tín hiệu cải thiện rõ rệt, trong khi áp lực bán tiếp tục tập trung vào một số nhóm ngành có ảnh hưởng đáng kể đến tâm lý thị trường.
Theo đánh giá của Yuanta Việt Nam, dù mức giảm của VN-Index trong phiên 29/10 không quá lớn, các chỉ báo về độ rộng và chất lượng thị trường đã bộc lộ những dấu hiệu suy yếu, khiến kỳ vọng về một nhịp hồi phục bền vững trở nên thận trọng hơn.
Tỷ lệ cổ phiếu thủng đáy một năm tăng trở lại, lên 5,4%. Trong khi đó, tỷ lệ cổ phiếu tăng giá tiếp tục duy trì dưới 35% trong phiên thứ tư liên tiếp, phản ánh sự suy yếu kéo dài của mặt bằng cổ phiếu.
Đáng chú ý, nhiều nhóm ngành từng dẫn dắt thị trường vào cuối quý III hoặc ghi nhận nhịp hồi phục mạnh trong ngắn hạn như dầu khí, thực phẩm – đồ uống, tiêu dùng và tiện ích đều đồng loạt điều chỉnh với biên độ lớn. Ngược lại, một số cổ phiếu vốn hóa lớn thuộc nhóm bán lẻ và ngân hàng vẫn đóng vai trò nâng đỡ thị trường về cuối phiên.
Sự phân hóa này cho thấy dòng tiền đang trở nên thận trọng hơn, trong khi động lực tăng điểm chưa đủ mạnh để lan tỏa trên diện rộng. Do đó, khả năng ổn định của VN-Index quanh vùng 1.750 điểm sẽ là yếu tố quan trọng cần theo dõi trong các phiên tới.
Yuanta Việt Nam cho rằng, trong bối cảnh chất lượng hồi phục của thị trường có dấu hiệu phân hóa trở lại, nhà đầu tư nên duy trì tỷ trọng danh mục theo hướng thận trọng, với tỷ lệ tham khảo 50% cổ phiếu và 50% tiền mặt.
Đồng thời, nhà đầu tư cần hạn chế bắt đáy cổ phiếu của những doanh nghiệp vẫn chịu áp lực giảm giá mạnh, cũng như tránh mua đuổi các cổ phiếu đã tăng cao trong thời gian ngắn.
Nhà đầu tư nên kiên nhẫn theo dõi khả năng ổn định của thị trường quanh vùng 1.750 điểm trước khi xem xét giải ngân tập trung vào những nhóm ngành có sức mạnh tương đối tốt và triển vọng tăng trưởng kết quả kinh doanh cả năm tích cực.
Các nhóm ngành đáng chú ý gồm bán lẻ với MWG, FRT, tiêu dùng với MSN, MCH, bảo hiểm với BVH, cao su với GVR, DPR, dệt may với MSH, TNG, và thủy sản với ANV.
Theo Yuanta Việt Nam, trong giai đoạn hiện tại, việc ưu tiên chất lượng doanh nghiệp, triển vọng lợi nhuận và khả năng duy trì sức mạnh tương đối sẽ quan trọng hơn việc chạy theo các nhịp hồi phục ngắn hạn. Nhà đầu tư nên giải ngân có chọn lọc, đồng thời duy trì tỷ trọng tiền mặt phù hợp để chủ động trước những biến động tiếp theo của thị trường.