


Thị trường chứng khoán Việt Nam (VN-Index) giảm sâu khi áp lực bán tập trung ở nhóm ngân hàng và lan rộng sang hầu hết các nhóm vốn hóa lớn. VN-Index đóng cửa tại 1.710,72 điểm, giảm 1,77%, với lực kéo giảm chủ yếu đến từ nhóm ngân hàng và các cổ phiếu vốn hóa lớn. Bất động sản (-0,44%) là một trong số ít nhóm giảm nhẹ hơn nhờ sự nâng đỡ của VIC. Trong khi đó, HNX-Index giảm 0,87% xuống 250,55 điểm và UPCoM-Index mất 1,36%, còn 122,05 điểm.
Áp lực bán chiếm ưu thế, thanh khoản gia tăng và độ rộng thị trường suy yếu rõ rệt. Giá trị giao dịch trên HSX đạt 18.577 tỷ đồng, tăng 26,6% so với phiên trước (DoD) và vượt mức bình quân 3 tháng khoảng 16.454 tỷ đồng.
Độ rộng thị trường nghiêng mạnh về phía giảm giá, với tỷ lệ cổ phiếu tăng/giảm lần lượt đạt 12,3%/75,1% trên HSX, 15,1%/61,8% trên HNX và 21,0%/52,5% trên UPCoM.
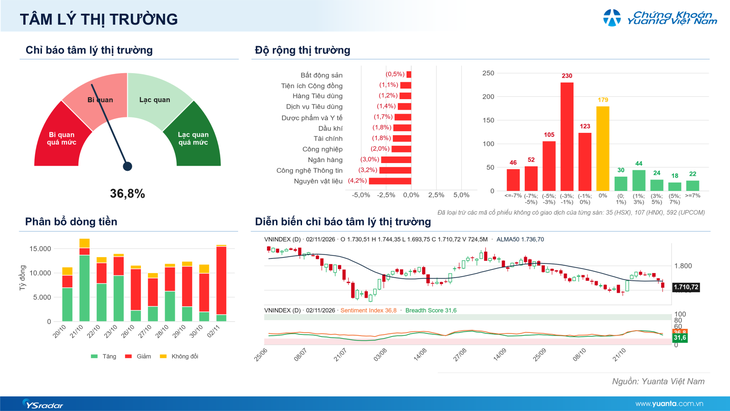
Diễn biến VN-Index phiên 2/11 (nguồn: Yuanta Việt Nam).
Các chỉ số đại diện cho từng nhóm vốn hóa đều suy yếu, gồm VN30 (-2,24%), VNMidcap (-1,71%) và VNSmallcap (-1,77%). Diễn biến này cho thấy áp lực bán đã lan rộng trên toàn thị trường, trong khi lực cầu vẫn chưa có dấu hiệu quay trở lại để tạo điểm tựa.
VIC đóng góp khoảng 1,39 điểm cho VN-Index, vượt xa mức hỗ trợ từ các cổ phiếu còn lại. Một số mã đi ngược xu hướng chung gồm VIC (+0,41%), KOS (+6,90%), TMS (+6,21%), BSI (+4,70%) và ANV (+3,75%).
Tuy nhiên, phần lớn các cổ phiếu tăng giá khác thuộc nhóm vốn hóa nhỏ, với triển vọng kinh doanh chưa thực sự rõ nét. Việc gần như không có nhóm ngành nào duy trì được sắc xanh cho thấy dòng tiền nâng đỡ đã thu hẹp đáng kể, chủ yếu tập trung vào những câu chuyện riêng lẻ.
Riêng nhóm ngân hàng lấy đi khoảng 17,77 điểm của VN-Index, tiếp theo là nhóm tài nguyên cơ bản với mức tác động âm 3,31 điểm. Những cổ phiếu gây sức ép lớn nhất gồm VCB (-4,80%), VPB (-6,10%), BID (-4,19%), VHM (-1,59%), GVR (-6,88%) và MBB (-2,85%). Áp lực bán cũng lan sang nhiều cổ phiếu vốn hóa lớn khác như FPT (-4,74%), HPG (-2,86%) và CTG (-1,82%), khiến đà suy yếu của thị trường trở nên đồng đều hơn.
Khối ngoại tiếp tục duy trì trạng thái bán ròng: Nhà đầu tư nước ngoài bán ròng khoảng 453 tỷ đồng trên toàn thị trường. Riêng HOSE ghi nhận giá trị bán ròng 523 tỷ đồng, tập trung chủ yếu ở nhóm ngân hàng với mức bán ròng khoảng 633 tỷ đồng.
Các cổ phiếu chịu áp lực bán đáng kể gồm MBB (-182 tỷ đồng), VCB (-155 tỷ đồng), ACB (-118 tỷ đồng) và STB (-105 tỷ đồng).
Theo Yuanta Việt Nam, chất lượng thị trường suy yếu mạnh hơn mức giảm của chỉ số khi áp lực bán đồng loạt quay trở lại ở cả nhóm cổ phiếu trụ cột và vốn hóa trung bình. Điểm đáng chú ý là thanh khoản gia tăng trong một phiên có tới 75,1% số cổ phiếu trên HSX giảm giá, đồng thời VN30, VNMidcap và VNSmallcap đều mất điểm.
Độ rộng thị trường tiếp tục thu hẹp, trong khi số lượng cổ phiếu thiết lập mức đáy 1 năm có xu hướng gia tăng, phản ánh trạng thái cung chủ động đang áp đảo lực cầu. Do đó, việc VN-Index đóng cửa sát ngưỡng 1.700 điểm chưa đủ để xác nhận tín hiệu cân bằng đáng tin cậy, bất chấp sự hỗ trợ đáng kể từ VIC.
Về chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, trong bối cảnh lực cầu nâng đỡ chưa xuất hiện rõ ràng và động lượng giảm vẫn ở mức cao, VN-Index còn đối mặt với rủi ro tiếp tục điều chỉnh về vùng 1.680 điểm trong tuần, đặc biệt nếu nhóm cổ phiếu vốn hóa lớn tiếp tục nối dài đà suy yếu.
Theo Yuanta, nhà đầu tư nên hạn chế bắt đáy trên diện rộng khi thị trường chưa xuất hiện những tín hiệu tạo đáy đáng tin cậy. Đồng thời, cân nhắc hạ tỷ trọng cổ phiếu xuống mức 30% danh mục, duy trì 70% tiền mặt, thông qua việc chốt lời các vị thế đang có hiệu suất tích cực hoặc chủ động cơ cấu những vị thế kém thuận lợi nhằm bảo toàn thành quả đầu tư trong giai đoạn thị trường còn tiềm ẩn rủi ro điều chỉnh.
Trong thời gian tới, nhà đầu tư nên tiếp tục theo dõi tín hiệu tạo đáy tại các cổ phiếu có sức mạnh tương đối tốt và triển vọng kết quả kinh doanh tích cực. Một số nhóm đáng chú ý gồm bán lẻ (FRT, MWG), tiêu dùng (MSN, MCH) và các cổ phiếu có câu chuyện đầu tư riêng như NTP, BWE và CSV.