


Thị trường chứng khoán Việt Nam (VN-Index) phiên 28/10 đóng cửa tại 1.766,65 điểm, tăng 0,27%, nhờ sự hỗ trợ của nhóm ngân hàng và các cổ phiếu thuộc hệ sinh thái Vingroup. Trong khi đó, HNX-Index tăng 0,14% lên 259,86 điểm, còn UPCoM-Index giảm 0,24% xuống 125,96 điểm.
Thanh khoản cải thiện nhẹ nhưng độ rộng thị trường vẫn nghiêng về phía giảm điểm, cho thấy lực cầu chưa lan tỏa. Giá trị giao dịch trên HSX đạt 14.776 tỷ đồng, tăng 6,1% so với phiên trước.
Tỷ lệ cổ phiếu tăng giá/giảm giá lần lượt đạt 34,2%/49,2% trên HSX, 24,6%/43,7% trên HNX và 29,5%/41,7% trên UPCoM.
Các chỉ số vốn hóa lớn và trung bình tăng nhẹ, với VN30 tăng 0,10% và VNMidcap tăng 0,11%, trong khi VNSmallcap giảm 0,19%. Diễn biến này cho thấy sức mua vẫn tập trung ở một số nhóm cổ phiếu nhất định, chưa lan tỏa đồng đều trên toàn thị trường.
Nhóm ngân hàng trở lại dẫn dắt, giúp VN-Index duy trì đà hồi phục trong bối cảnh các nhóm ngành còn lại phân hóa.
Ngành ngân hàng đóng góp khoảng 6,01 điểm cho chỉ số, vượt xa các nhóm bất động sản (+0,80 điểm), du lịch (+0,73 điểm) và bảo hiểm (+0,40 điểm). Những cổ phiếu hỗ trợ tích cực gồm VCB (+2,50%), HDB (+3,86%), VIC (+0,33%), VPB (+1,29%), VPL (+2,18%), CTG (+1,15%), BVH (+2,95%), VNM (+1,04%), STB (+0,89%) và MSN (+1,09%).
Như vậy, lực kéo của thị trường vẫn chủ yếu đến từ một số cổ phiếu vốn hóa lớn.
Công nghệ, dầu khí và công nghiệp tiếp tục gây sức ép, khiến đà hồi phục của thị trường chưa có sự đồng thuận. Trong phiên, nhóm dầu khí lấy đi khoảng 0,93 điểm của VN-Index, tiếp đến là công nghệ (-0,78 điểm), dịch vụ tài chính (-0,66 điểm) và tài nguyên cơ bản (-0,58 điểm).
Các mã giảm đáng chú ý gồm FPT (-2,53%), GAS (-1,52%), HPG (-1,19%), LPS (-5,33%), HCM (-2,09%), BCM (-1,85%), SHB (-1,39%), LPB (-0,78%) và BSR (-0,52%).
Khối ngoại tiếp tục bán ròng, dù dòng tiền đã quay trở lại mua ròng nhóm ngân hàng. Tổng giá trị bán ròng trên toàn thị trường đạt khoảng 251 tỷ đồng, trong đó HOSE bị bán ròng 267 tỷ đồng, còn HNX được mua ròng 15 tỷ đồng.
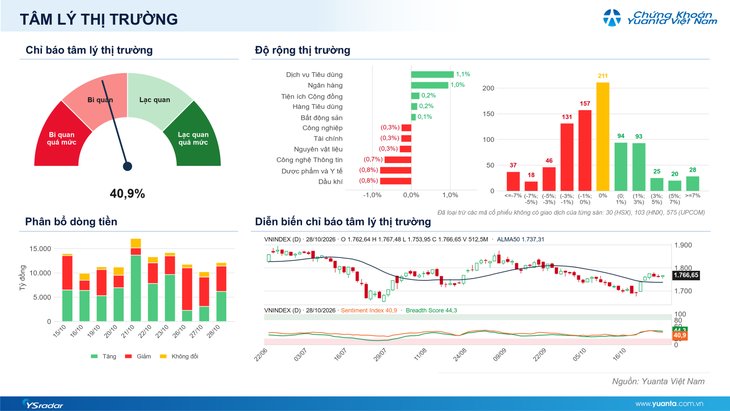
Diễn biến VN-Index phiên 28/10. Nguồn: Yuanta Việt Nam.
Đáng chú ý, nhóm ngân hàng ghi nhận giá trị mua ròng khoảng 192 tỷ đồng, trong khi nhóm công nghệ bị bán ròng khoảng 264 tỷ đồng.
Theo Yuanta Việt Nam, lực cầu quay trở lại có chọn lọc vào cuối phiên, giúp thị trường thu hẹp toàn bộ đà giảm và đảo chiều tăng điểm, qua đó mở ra triển vọng hồi phục trong những phiên cuối tuần.
Dòng tiền tập trung vào các nhóm cổ phiếu vốn hóa lớn từng đóng vai trò dẫn dắt trước đó, sau nhịp điều chỉnh trong nửa đầu tuần. Nổi bật là nhóm ngân hàng với các mã HDB, VCB, BID, MBB, VPB và CTG, cùng nhóm cổ phiếu Vingroup gồm VHM, VPL và VIC.
Việc VN-Index thu hẹp toàn bộ biên độ giảm trong phiên và chuyển sang tăng điểm cho thấy lực cầu đã hấp thụ đáng kể áp lực bán. Diễn biến này tạo cơ sở cho khả năng thị trường tiếp tục hồi phục trong nửa cuối tuần, dù sự phân hóa giữa các nhóm ngành vẫn có thể duy trì.
Yuanta Việt Nam cho rằng, triển vọng hồi phục ngắn hạn vẫn được duy trì trong tuần này. Nhà đầu tư có thể cân nhắc giữ tỷ trọng danh mục ở mức khoảng 60% cổ phiếu và 40% tiền mặt nhằm tận dụng các nhịp hồi phục, đặc biệt tại nhóm cổ phiếu vốn hóa trung bình và lớn.
Trong trường hợp VN-Index duy trì ổn định quanh vùng 1.750–1.760 điểm và áp lực bán tại nhóm ngân hàng hạ nhiệt, nhà đầu tư có thể cân nhắc giải ngân ngắn hạn vào những cổ phiếu có sức mạnh tương đối cao, triển vọng kết quả kinh doanh tích cực và mức định giá hoặc vùng giá vẫn còn hấp dẫn.
Các nhóm ngành đáng chú ý gồm bán lẻ (MWG, FRT), tiêu dùng (MSN, MCH, VNM), cảng biển (GMD, DVP) và cao su (GVR). Bên cạnh đó, nhà đầu tư có thể theo dõi một số cổ phiếu riêng lẻ như VHM, HT1, ANV, TNG, MSH và NT2.