


Thị trường chứng khoán Việt Nam (VN-Index) phiên 26/10 đóng cửa tại 1.763,55 điểm, giảm 0,60%, chủ yếu do đà suy yếu của nhóm cổ phiếu ngân hàng. Cùng chiều, HNX-Index giảm 1,29% xuống 259,32 điểm, trong khi UPCoM-Index mất 0,40%, còn 125,94 điểm.
Giá trị giao dịch trên HSX đạt 13.408 tỷ đồng, giảm 20,9% so với phiên trước. Tỷ lệ cổ phiếu tăng/giảm lần lượt ở mức 27,7%/55,3% trên HSX, 27,9%/47,7% trên HNX và 25,8%/43,9% trên UPCoM.
Các chỉ số đại diện cho nhóm vốn hóa lớn, vừa và nhỏ đều giảm, với VN30 mất 0,92%, VNMidcap giảm 1,15% và VNSmallcap giảm 0,63%. Diễn biến này cho thấy áp lực chốt lời ngắn hạn đang có dấu hiệu lan rộng trên thị trường.
Nhóm cổ phiếu dầu khí đóng góp khoảng 1,75 điểm cho VN-Index, vượt xa mức hỗ trợ từ các nhóm ngành khác. Trong đó, GAS là cổ phiếu đóng góp tích cực nhất, mang lại khoảng 1,31 điểm cho chỉ số.
Một số mã duy trì đà tăng đáng chú ý gồm GAS (+2,81%), BSR (+1,20%), GVR (+0,94%), VGC (+4,04%), OCB (+1,85%), VBB (+2,40%), PGV (+1,21%), VIC (+0,21%) và VJC (+1,77%).
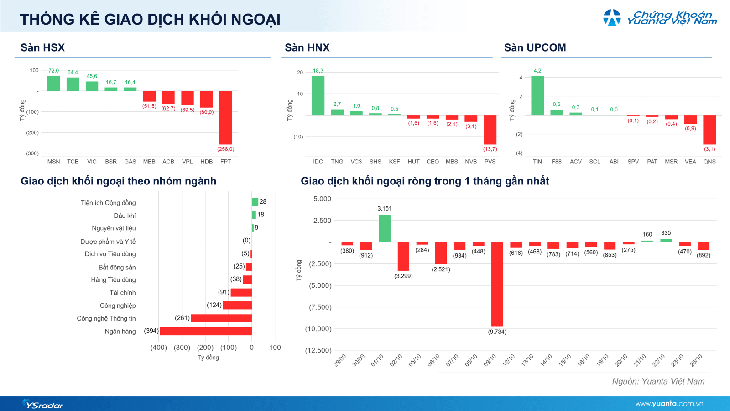
Khối ngoại tiếp tục bán ròng trên diện rộng phiên 26/10 (nguồn dữ liệu: Yuanta Việt Nam).
Diễn biến này cho thấy dòng tiền vẫn hiện diện nhưng chủ yếu tập trung vào một số nhóm ngành và cổ phiếu riêng lẻ.
Nhóm ngân hàng lấy đi khoảng 8,16 điểm của VN-Index, trở thành lực cản lớn nhất trong phiên. Các nhóm dịch vụ tài chính, bất động sản và công nghiệp lần lượt tác động tiêu cực, lấy đi khoảng 1,49 điểm, 1,09 điểm và 0,89 điểm. Những cổ phiếu gây sức ép đáng kể gồm VCB (-1,23%), VPB (-2,07%), BID (-1,46%), LPB (-2,48%), TCB (-1,17%), CTG (-1,13%), MBB (-1,26%) và SSB (-4,50%).
Nhà đầu tư nước ngoài bán ròng khoảng 892 tỷ đồng trên toàn thị trường, toàn bộ giá trị này được ghi nhận trên HSX theo số liệu thống kê trong bài viết.
Xét theo nhóm ngành, cổ phiếu ngân hàng chịu áp lực bán ròng khoảng 394 tỷ đồng, công nghệ 261 tỷ đồng, công nghiệp 124 tỷ đồng và dịch vụ tài chính 91 tỷ đồng. Động thái này góp phần gia tăng sức ép lên thị trường trong bối cảnh tâm lý nhà đầu tư đang thận trọng.
Mức giảm trung vị của các cổ phiếu trong phiên chỉ ở khoảng 0,25%, trong khi tỷ lệ mã giảm chiếm khoảng 55% tổng số cổ phiếu được thống kê. Điều này cho thấy bên bán chiếm ưu thế về độ rộng thị trường, nhưng cường độ bán chưa thực sự mạnh.
Thanh khoản HSX đạt 13.408 tỷ đồng, thấp hơn đáng kể so với mức bình quân ba tháng khoảng 16.618 tỷ đồng.
Diễn biến này phần nào cho thấy áp lực bán có thể chủ yếu xuất phát từ hoạt động chốt lời ngắn hạn hoặc đóng các vị thế quanh mức hòa vốn nhằm bảo toàn hiệu quả đầu tư, thay vì phản ánh tâm lý bán tháo trên diện rộng.
Theo Yuanta Việt Nam, đà hồi phục ngắn hạn vẫn có khả năng tiếp diễn trong tuần, nhưng xu hướng phân hóa sẽ đòi hỏi nhà đầu tư lựa chọn cổ phiếu thận trọng hơn.
Yuanta cho rằng, chiến lược phù hợp là duy trì tỷ trọng danh mục khoảng 60% cổ phiếu và 40% tiền mặt, đồng thời hạn chế mua đuổi những cổ phiếu đã tăng mạnh hoặc đang giao dịch ở vùng giá cao.
Nhà đầu tư có thể cân nhắc tận dụng các nhịp điều chỉnh để giải ngân từng phần nếu VN-Index giữ vững vùng 1.750–1.760 điểm và áp lực bán tại nhóm ngân hàng hạ nhiệt.
Các cổ phiếu được ưu tiên theo dõi nên có sức mạnh tương đối tốt, triển vọng kết quả kinh doanh tích cực và mức định giá hoặc vùng giá mua còn hấp dẫn.
Một số nhóm ngành và cổ phiếu đáng chú ý gồm bán lẻ (MWG, FRT), tiêu dùng (MSN, MCH, VNM), cảng biển (GMD, DVP), cao su (GVR) và một số cổ phiếu vốn hóa trung bình như HT1, ANV, TNG, MSH và ACV.