


Thị trường chứng khoán Việt Nam (VN-Index) khép lại phiên giao dịch cuối cùng của tháng 10 tại 1.741,62 điểm, giảm 0,80% so với phiên trước. Áp lực điều chỉnh lan rộng trên thị trường, tập trung ở các nhóm bán lẻ (-2,22%), hàng cá nhân (-2,15%), ngân hàng (-1,74%), dịch vụ tài chính (-1,56%) và tài nguyên cơ bản (-1,31%).
Trên các sàn còn lại, HNX-Index giảm 1,51% xuống 252,74 điểm, trong khi UPCoM-Index giảm 0,89%, còn 123,73 điểm.
Giá trị giao dịch (GTGD) trên HOSE đạt 14.673 tỷ đồng, tăng 1,2% so với phiên trước (DoD). Tuy nhiên, độ rộng thị trường suy yếu đáng kể khi tỷ lệ cổ phiếu tăng/giảm chỉ còn 19,2%/67,7% trên HOSE, 23,1%/50,3% trên HNX và 25,8%/46,4% trên UPCoM.
Các nhóm vốn hóa đồng loạt giảm điểm, với VN30 mất 1,18%, VNMidcap giảm 1,38% và VNSmallcap giảm 1,00%, cho thấy áp lực bán đã bao phủ toàn bộ thị trường.
Hai nhóm bất động sản và dầu khí lần lượt đóng góp khoảng 1,29 điểm và 1,28 điểm cho VN-Index, chủ yếu nhờ diễn biến tích cực của VHM và GAS. Một số cổ phiếu tăng giá đáng chú ý gồm VHM (+1,45%), GAS (+2,63%), KOS (+6,84%), GMD (+1,15%), VBB (+2,42%), DXG (+2,23%), HCM (+0,65%), FRT (+0,68%), NVL (+0,48%) và SAB (+0,24%).
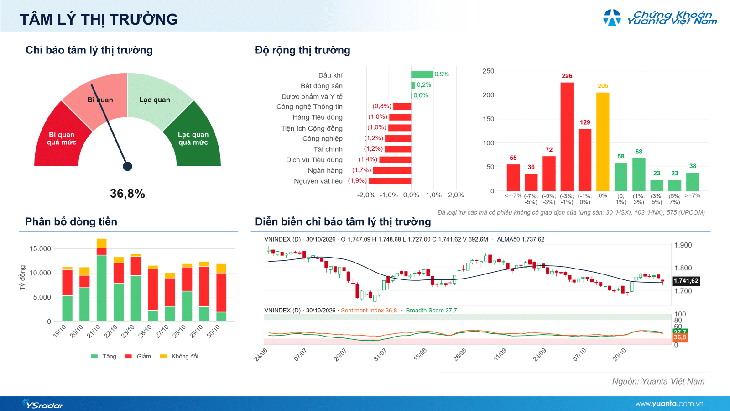
Diễn biến VN-Index phiên 30/10 (nguồn: Yuanta Việt Nam).
Riêng nhóm ngân hàng lấy đi khoảng 12,68 điểm của VN-Index. Các nhóm dịch vụ tài chính, thực phẩm – đồ uống, bán lẻ và tài nguyên cơ bản lần lượt lấy đi 1,82 điểm, 1,80 điểm, 1,67 điểm và 1,53 điểm. Những cổ phiếu gây áp lực đáng kể gồm TCB (-3,36%), VCB (-1,57%), MBB (-2,03%), LPB (-3,22%), BID (-1,33%), CTG (-1,30%), MSN (-2,91%), MCH (-1,68%), GVR (-2,19%) và VPB (-1,08%). Diễn biến này cho thấy áp lực bán không còn tập trung ở một số cổ phiếu riêng lẻ mà đã lan rộng sang mặt bằng chung.
Nhà đầu tư nước ngoài bán ròng khoảng 642 tỷ đồng trên toàn thị trường, trong đó riêng HOSE ghi nhận giá trị bán ròng khoảng 634 tỷ đồng. Xét theo nhóm ngành, bất động sản bị bán ròng khoảng 257 tỷ đồng và ngân hàng khoảng 224 tỷ đồng. Các mã chịu áp lực bán ròng lớn gồm VIC (-354 tỷ đồng), TCB (-133 tỷ đồng), MBB (-43 tỷ đồng), VPL (-38 tỷ đồng) và VNM (-31 tỷ đồng).
Theo đánh giá của Yuanta Việt Nam, chất lượng thị trường suy yếu rõ rệt khi áp lực bán lan rộng và nhóm ngân hàng mất vai trò nâng đỡ. Tỷ lệ cổ phiếu tăng giá trên HOSE chỉ còn 19,2%, trong khi cả ba nhóm vốn hóa VN30, Midcap và Smallcap đều đồng loạt giảm điểm.
Mặc dù VN-Index thu hẹp một phần đà giảm nhờ sự hỗ trợ từ nhóm cổ phiếu Vingroup, động lượng suy yếu tại phần lớn các cổ phiếu còn lại vẫn đáng kể, thể hiện qua biên độ giảm rộng trong suốt phiên giao dịch.
Đáng chú ý, tỷ lệ cổ phiếu duy trì trên các đường trung bình động EMA20 và EMA50 cũng giảm mạnh, lần lượt xuống khoảng 29% và 28%. Điều này phản ánh cấu trúc hồi phục ngắn hạn của một bộ phận lớn cổ phiếu đang bị ảnh hưởng tiêu cực, đồng thời cho thấy nền tảng thị trường chưa thực sự ổn định.
Về chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, triển vọng VN-Index tiếp tục rung lắc hoặc điều chỉnh về vùng 1.720 điểm trong ngắn hạn vẫn hiện hữu, khi áp lực giảm giá tại các cổ phiếu ngoài nhóm Vingroup chưa có dấu hiệu suy yếu rõ rệt.
Nhà đầu tư nên duy trì tỷ trọng danh mục ở mức thận trọng, khoảng 40% cổ phiếu và 60% tiền mặt. Hạn chế hoạt động bắt đáy cũng như đặt kỳ vọng lợi nhuận cao với tỷ trọng lớn vào nhóm cổ phiếu vốn hóa trung bình và nhỏ trong bối cảnh thị trường còn tiềm ẩn nhiều biến động.
Về chiến lược trung hạn (1–5 tháng), nhà đầu tư cần duy trì tỷ trọng cổ phiếu ở mức trung bình và kiên nhẫn chờ đợi tín hiệu xác nhận thị trường ổn định trở lại, đặc biệt khi nhóm cổ phiếu vốn hóa lớn lấy lại đà hồi phục.
Nhà đầu tư cần ưu tiên những cổ phiếu duy trì được sức mạnh tương đối và có kết quả kinh doanh (KQKD) tích cực trong các nhóm ngành như bán lẻ (FRT, MWG), tiêu dùng (MSN, MCH), cao su (TRC, GVR), dệt may (MSH, TNG) và vật liệu xây dựng (VLB, HT1, DHA).