


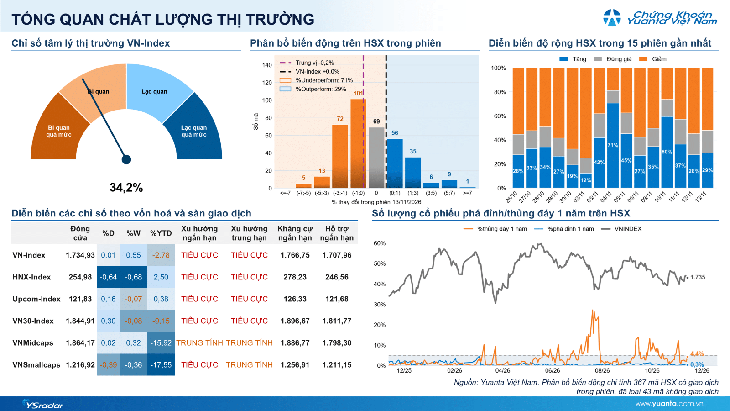
Thị trường chứng khoán Việt Nam (VN-Index) giữ trạng thái cân bằng tại phiên cuối tuần trước nhờ lực đỡ cuối phiên ở nhóm vốn hóa lớn. VN-Index đóng cửa gần như đi ngang tại 1.734,93 điểm (+0,01%).
Ngân hàng, công nghệ là các nhóm hỗ trợ chính, trong khi dầu khí, thực phẩm – đồ uống, dịch vụ tài chính và tài nguyên cơ bản gây áp lực. HNX-Index giảm 0,64% còn 254,98 điểm. UPCoM-Index tăng nhẹ 0,16% lên 121,83 điểm.
Thanh khoản tiếp tục thấp và độ rộng nghiêng rõ về bên giảm, xác nhận lực cầu bắt đáy cổ phiếu vẫn vắng bóng. Giá trị giao dịch trên HSX đạt 15.138 tỷ đồng. Tỷ lệ cổ phiếu tăng/giảm chỉ đạt khoảng 26,1%/46,6% trên HSX, 15,6%/27,6% trên HNX và 14,3%/13,1% trên UPCoM. Thanh khoản thấp đi cùng độ rộng yếu cho thấy vấn đề chính vẫn là thiếu nhu cầu mua mới và cầu giá cao, hơn là áp lực bán quyết liệt.
Diễn biến VN-Index phiên 13/11 (nguồn: Yuanta Việt Nam).
Ngân hàng và một số cổ phiếu thuộc nhóm trụ lớn xuất hiện lực cầu nâng đỡ cuối phiên tuần trước. Ngân hàng đóng góp khoảng +1,34 điểm, công nghệ +0,22 điểm và điện – nước +0,21 điểm.
Các mã hỗ trợ đáng chú ý gồm STB (+3,34%), TCB (+1,39%), VJC (+2,12%), VPB (+1,37%), POW (+1,13%), FPT (+2,17%), MSB (+1,52%) và HDB (+2,44%).
Nhóm cổ phiếu dầu khí tiếp tục giảm ngược thị trường sau khi giai đoạn phản ánh kỳ vọng đã qua.
Nhóm dầu khí lấy đi khoảng 0,45 điểm chung của VN-Index, trong khi đó, nhóm thực phẩm – đồ uống -0,37 điểm, dịch vụ tài chính -0,30 điểm và tài nguyên cơ bản -0,22 điểm.
Các mã gây áp lực gồm BID (-0,78%), VNM (-0,78%), GAS (-1,11%), VCB (-1,10%), GVR (-0,96%) và BSR (-0,68%).
Đáng chú ý, khối ngoại đảo chiều mua ròng nhưng tập trung khá chọn lọc. Nhà đầu tư ngoại mua ròng khoảng 301 tỷ đồng, chủ yếu ở nhóm tài chính (+312 tỷ), ngân hàng (+158 tỷ), tiện ích (+87 tỷ) và dịch vụ tiêu dùng (+37 tỷ). VIX (+308 tỷ), POW (+86 tỷ), VJC (+58 tỷ), HDB (+58 tỷ), MSN (+56 tỷ) được mua mạnh.
Ở chiều ngược lại, khối ngoại bán mạnh cổ phiếu FPT (-222 tỷ), GMD (-56 tỷ), BID (-37 tỷ), SHB (-33 tỷ) và NVL (-32 tỷ).
Theo đánh giá của Yuanta Việt Nam, lực cầu trên VN-Index tiếp tục vắng bóng khi thị trường thiếu câu chuyện đủ mạnh để kích hoạt dòng tiền mới. Tâm lý chung chưa đủ lạc quan để hình thành cầu giá cao. Điểm sáng là nhóm cổ phiếu ngân hàng và một số cổ phiếu vốn lớn xuất hiện lực đỡ cuối phiên, giúp chỉ số tránh suy yếu sâu. Tuy nhiên điểm lưu ý nhỏ nằm ở số lượng cổ phiếu thủng đáy gia tăng trở lại lên mức 4,4%, tập trung chủ yếu ở nhóm vốn nhỏ (VNSmallcaps giảm 0,36% WoW) trong khi Midcap khả quan hơn. Vì vậy, danh mục nên tiếp tục cô đặc vào doanh nghiệp có kết quả kinh doanh tăng trưởng, backlog lớn, câu chuyện tăng trưởng rõ và kỳ vọng thị trường còn tích cực, thay vì phân bổ dàn trải.
Về chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư cần duy trì khoảng 50% cổ phiếu/50% tiền mặt nhưng không mua đuổi và dàn trải trong bối cảnh dòng tiền yếu.
Theo Yuanta, kịch bản VN-Index hồi phục về 1.750–1.780 điểm chưa bị loại bỏ nhưng cần thận trọng theo dõi khả năng VN-Index giữ được vùng 1.710–1.720 điểm và không xuất hiện áp lực bán lớn ở nhóm tài chính, song song với đà hồi phục từ đáy trong ngắn hạn của nhóm vốn trung bình.
Nhà đầu tư nên ưu tiên theo dõi nhóm ngành bán lẻ (MWG, FRT), tiêu dùng (MSN), ngân hàng tư nhân vốn lớn (TCB, HDB, MBB, VPB), chứng khoán (SSI, MBS), Tiện ích (NT2, REE) và một số mã riêng lẻ như NVB, TCH, TNG, TV2, NTP, BWE, CSV.