


Thị trường chứng khoán Việt Nam (VN-Index) đối mặt với áp lực điều chỉnh tương đối mạnh trên cả ba sàn giao dịch khi sắc đỏ chiếm thế chủ đạo. Khép lại phiên, VN-Index giảm -1.86% xuống mốc 1,795.21 điểm, HNX-Index lùi -2.04% về 272.68 điểm và UPCoM-Index giảm nhẹ -0.25% dừng ở 126.55 điểm. Mặc dù chỉ số chịu áp lực chốt lời gia tăng, thanh khoản lại ghi nhận sự gia tăng trên sàn HOSE đạt 17,032 tỷ đồng (tăng 25% so với phiên trước).
Theo đánh giá của Yuanta Việt Nam, nỗ lực nâng đỡ chỉ số phiên 11/9 diễn ra khá thận trọng. Trên sàn HOSE, cổ phiếu BSR (+1.66%) đóng vai trò là điểm sáng nâng đỡ chính, kết hợp với đà tăng khiêm tốn của SSB (+1.67%), BVH (+1.59%), AST (+6.93%), STG (+7.00%) và PVT (+1.61%). Phía sàn HNX, lực đỡ giúp thu hẹp đà giảm xuất hiện rải rác ở một vài mã như PGS (+8.44%), HTC (+10.00%) và SJ1 (+9.38%).
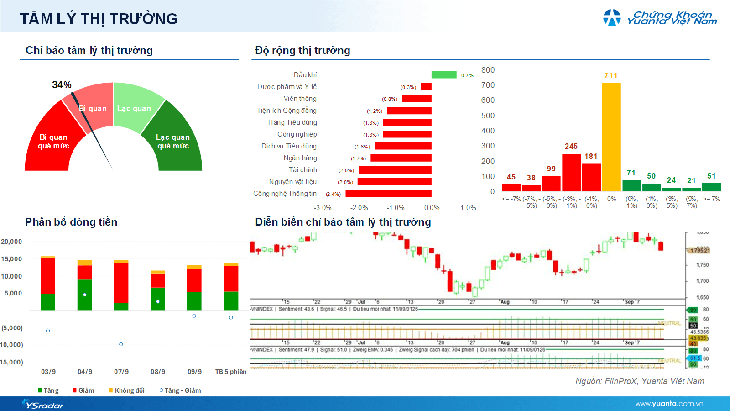
Diễn biến VN-Index phiên 11/9 (nguồn: Yuanta Việt Nam).
Ở chiều ngược lại, áp lực bán có phần lấn lướt khi nhiều mã trụ thuộc nhóm ngân hàng và bất động sản bước vào nhịp điều chỉnh. Trên sàn HOSE, cổ phiếu VIC (-1.78%) tác động đáng kể nhất lên VN-Index, kéo theo đà giảm của VHM (-1.50%), GVR (-1.50%), VCB (-1.36%), BID (-2.06%), TCB (-2.47%), CTG (-1.96%) và HPG (-2.52%). Tại sàn HNX, chỉ số chịu tác động thu hẹp từ THD (-3.40%), cùng áp lực giảm ở SHS (-4.03%), KSF (-1.60%), CEO (-5.56%), NVB (-1.68%) và IDC (-2.60%).
Giao dịch khối ngoại ghi nhận xu hướng tái cơ cấu danh mục khi gia tăng giá trị bán ròng trên sàn HOSE với tổng mức rút vốn khoảng 871 tỷ đồng.
Dòng vốn ngoại thu hẹp vị thế ở nhóm Ngân hàng (-553 tỷ đồng) và Tài chính (-338 tỷ đồng), tập trung bán ròng ở các mã STB (-229 tỷ đồng), MBB (-140 tỷ đồng), VPB (-134 tỷ đồng), VHM (-94 tỷ đồng) và VNM (-71 tỷ đồng).
Ở chiều ngược lại, lực mua ròng từ nhà đầu tư nước ngoài ghi nhận sự phục hồi khiêm tốn ở nhóm Dầu khí (+116 tỷ đồng), đứng đầu là BSR (110 tỷ đồng), VIC (64 tỷ đồng), DGW (43 tỷ đồng), PVT (40 tỷ đồng) và PNJ (39 tỷ đồng).
Chỉ số VN-Index có phiên biến động mạnh hơn khi giảm qua MA10 phiên với thanh khoản tăng mạnh lên trên trung bình 20 phiên cho thấy áp lực bán áp đảo trong phiên. Đồng thời, chỉ số đã xuyên thủng vùng hỗ trợ 1,810-1,815 điểm khi thị trường phản ánh lo ngại về tình hình lạm phát tại Mỹ kéo theo xác suất Fed sẽ tăng lãi suất trong cuộc họp ngày 16/09/2026 cùng với lo ngại lợi suất trái phiếu đang tăng cao.
Yuanta Việt Nam cho rằng, chỉ số sẽ còn áp lực giảm về vùng 1,760-1,780 điểm vào các phiên đầu tuần.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam khuyến nghị, nhà đầu tư quan sát diễn biến điều chỉnh phiên thứ 2 với vùng hỗ trợ cần theo dõi từ 1,760-1,780 điểm. Đồng thời, chiến lược vẫn là ưu tiên hạ tỷ trọng ở nhịp hồi phục với tỷ trọng 40% cổ phiếu/60% tiền.
Đối với nhà đầu tư có tỷ trọng tiền mặt cao có thể để ý tới các nhóm ngành như Hóa chất (DGC), ngành Bán lẻ (DGW, MWG, FRT), Sữa(VNM), Cảng biển (GMD, DVP, PVP), Ngân hàng (MBB, HDB, STB, VPB), BĐS (VHM, VRE, VPL), Công nghệ thông tin (FPT).