


Thị trường chứng khoán Việt Nam (VN-Index) điều chỉnh khi lực cầu tạm thời hụt hơi ở nhóm vốn lớn. VN-Index đóng cửa 1.734,75 điểm, giảm 0,70% chủ yếu chịu áp lực từ nhóm ngân hàng, bất động sản và dịch vụ tài chính.
Ngược lại, điện – nước, xây dựng – vật liệu là những nhóm hiếm hoi đóng góp tích cực. HNX-Index tăng 0,35% lên 256,62 điểm. UPCoM-Index gần như đi ngang tại 121,63 điểm (+0,02%).
Thanh khoản tiếp tục thấp cùng độ rộng thu hẹp, xác nhận trạng thái thiếu cầu chủ động. Giá trị giao dịch trên HSX đạt 14.640 tỷ đồng, tăng nhẹ 6% so với phiên trước nhưng vẫn thấp khoảng 10% so với bình quân 3 tháng gần 16.228 tỷ đồng và tiếp tục nằm dưới ngưỡng 15.000 tỷ.
Tỷ lệ cổ phiếu tăng/giảm chỉ đạt khoảng 24,9%/49,3% trên HSX, 19,3%/24,3% trên HNX và 11,2%/11,0% trên UPCoM. VN30 (-0,85%), VNMidcap (-0,39%) và VNSmallcap (-0,40%) cùng giảm, cho thấy lực cầu hụt hơi ở cả ba nhóm vốn hóa.
Nhóm cổ phiếu điện – nước đóng góp khoảng +0,25 điểm, xây dựng – vật liệu +0,10 điểm và hóa chất +0,09 điểm.
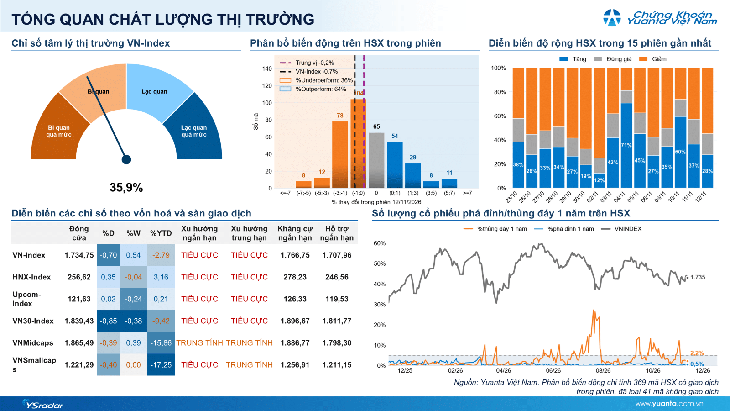
Diễn biến VN-Index phiên 12/11 (nguồn: Yuanta Việt Nam).
Một số mã giữ được sắc xanh gồm BSR (+0,79%), PLX (+2,28%), STB (+0,58%), REE (+2,49%), LPB (+0,55%), PGV (+2,66%) và VRE (+0,83%).
Dòng tiền vì vậy vẫn hiện hữu nhưng chủ yếu tập trung ở những nhóm phòng thủ hoặc cổ phiếu riêng lẻ có câu chuyện riêng.
Cổ phiếu ngành ngân hàng – bất động sản tạo áp lực chính khi cầu ở nhóm trụ hụt hơi. Bất động sản lấy đi khoảng 4,11 điểm, ngân hàng -3,80 điểm và dịch vụ tài chính -1,35 điểm.
Riêng VIC lấy đi khoảng 3,49 điểm, bên cạnh VPB (-1,79%), TCB (-1,37%), GAS (-1,61%), BID (-1,25%), FPT (-1,08%), HPG (-1,41%), VCB (-1,05%) và MBB (-1,03%).
Đáng chú ý, VN30 tạo gap giảm ngay đầu phiên nhưng không xuất hiện lực cầu đủ mạnh cuối phiên để kéo lại, phản ánh sự vắng bóng của nhu cầu mua giá cao hơn thay vì áp lực bán tháo.
Khối ngoại bán ròng khoảng 905 tỷ đồng toàn thị trường, trong đó cổ phiếu công nghệ bị bán ròng khoảng -452 tỷ, bất động sản -144 tỷ, tài chính -139 tỷ và ngân hàng -98 tỷ. FPT (-450 tỷ), KDH (-107 tỷ), STB (-99 tỷ), SHB (-56 tỷ) bị bán mạnh. Chiều mua tập trung HDB (+60 tỷ), MSN (+41 tỷ), CTD (+28 tỷ), VHM (+24 tỷ).
Theo Yuanta Việt Nam, điểm đáng chú ý nhất là lực cầu đang quá vắng bóng khiến thị trường bước vào giai đoạn khó giao dịch hơn. Thanh khoản HSX tiếp tục dưới 15.000 tỷ đồng trong khi số cổ phiếu tăng rất khiêm tốn cho thấy nhu cầu mua chủ động thận trọng.
Nhóm cổ phiếu vốn lớn cũng thiếu cầu rõ khi VN30 tạo gap giảm từ đầu phiên nhưng không có lực kéo cuối ngày. Tuy nhiên, việc chỉ số giảm trong thanh khoản và khối lượng thấp cho thấy nguyên nhân chính vẫn là tâm lý chưa đủ lạc quan và cầu giá cao suy yếu, hơn là lực bán quyết liệt.
Yuanta Việt Nam cho rằng, chiến lược ngắn hạn (dưới 1 tháng), nhà đầu tư cần duy trì khoảng 50% cổ phiếu/50% tiền mặt nhưng không mua đuổi và dàn trải trong bối cảnh dòng tiền yếu.
Kịch bản VN-Index hồi phục về 1.750–1.780 điểm chưa bị loại bỏ nhưng cần thận trọng theo dõi khả năng VN-Index giữ được vùng 1.710–1.720 điểm và không xuất hiện áp lực bán lớn ở nhóm tài chính, song song với đà hồi phục từ đáy trong ngắn hạn của nhóm vốn trung bình.
Yuanta Việt Nam khuyến nghị nhà đầu tư ưu tiên theo dõi nhóm ngành bán lẻ (MWG, FRT), tiêu dùng (MSN), ngân hàng tư nhân vốn lớn (TCB, HDB, MBB, VPB), chứng khoán (SSI, MBS, ORS), tiện ích (NT2, REE) và một số mã riêng lẻ như NVB, TNG, ANV, NTP, BWE, CSV.