


Thị trường chứng khoán Việt Nam (VN-Index) chịu áp lực từ nhóm bất động sản trong phiên 12/10, khiến chỉ số chung đóng cửa tại 1.720,98 điểm, giảm 0,81%.
Nhóm cổ phiếu bất động sản (-2,16%), du lịch (-1,85%) và dầu khí (-1,27%) gây áp lực lên chỉ số, trong khi tài nguyên cơ bản (+2,33%), công nghiệp (+1,41%) và ngân hàng (+0,46%) đi ngược xu hướng. HNX-Index tăng 1,18% lên 264,69 điểm, còn UPCoM-Index gần như đi ngang tại 124,73 điểm.
Giá trị giao dịch (GTGD) trên HOSE đạt 12.860 tỷ đồng, giảm 53% so với phiên trước (DoD), thấp hơn khoảng 24% so với mức bình quân một tháng và chỉ bằng khoảng một nửa đỉnh tháng 9.
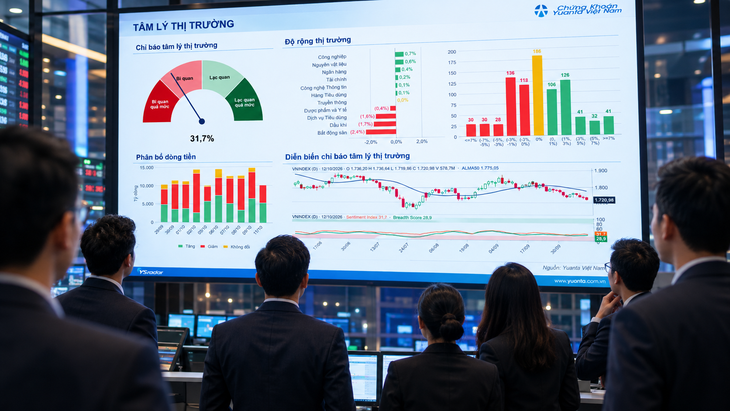
Diễn biến VN-Index phiên 12/10. Ảnh: Yuanta, AI
Tỷ lệ cổ phiếu tăng/giảm tương đối cân bằng trên HOSE, lần lượt ở mức 42,8% và 43,9%; trên HNX là 34,6% và 36,2%; trên UPCoM là 38,9% và 37,2%.
Theo báo cáo thị trường của Yuanta Việt Nam, thanh khoản thấp cho thấy, áp lực bán chưa thực sự quyết liệt, nhưng lực cầu ở vùng giá cao vẫn chưa quay trở lại.
Kết phiên giao dịch, nhóm ngân hàng đóng góp khoảng 2,46 điểm và nhóm tài nguyên cơ bản đóng góp hơn 1 điểm cho VN-Index, qua đó hạn chế đáng kể tác động tiêu cực từ các cổ phiếu thuộc hệ sinh thái Vingroup. Những mã tăng giá nổi bật gồm SHB (+4,00%), HPG (+2,96%), VPB (+2,52%), ACB (+1,49%), VNM (+1,21%), HDB (+0,89%), TCB (+0,77%), MBB (+0,52%) và CTG (+0,34%).
Nhóm cổ phiếu bất động sản lấy đi khoảng 14,67 điểm của VN-Index, chủ yếu do tác động từ VIC và VHM. Bên cạnh đó, dầu khí và bán lẻ cũng tạo thêm áp lực.
Các mã giảm đáng chú ý gồm VIC (-2,88%), VHM (-3,18%), SSB (-3,27%), VPL (-2,23%), GAS (-2,11%), GVR (-1,45%), FPT (-1,38%), BSR (-1,37%), LPB (-1,11%) và PLX (-1,11%). Do đó, mức giảm của VN-Index chủ yếu phản ánh sức ép từ các cổ phiếu vốn hóa lớn, thay vì tình trạng bán tháo trên diện rộng.
Khối ngoại tiếp tục bán ròng, nhưng quy mô đã hạ nhiệt: Nhà đầu tư nước ngoài bán ròng khoảng 616 tỷ đồng trên toàn thị trường. Áp lực bán tập trung ở nhóm ngân hàng (-193 tỷ đồng), tài chính (-120 tỷ đồng), dịch vụ tiêu dùng (-110 tỷ đồng) và công nghệ (-95 tỷ đồng).
Theo Yuanta Việt Nam, chất lượng thị trường không tiêu cực như mức giảm của chỉ số, nhưng chưa có tín hiệu xác nhận tạo đáy. VN-Index giảm 0,81%, trong khi mức giảm trung vị của các cổ phiếu trên HOSE gần như bằng 0. Điều này cho thấy diễn biến tiêu cực của chỉ số chủ yếu đến từ nhóm cổ phiếu Vingroup, trong khi độ rộng thị trường cân bằng hơn.
Điểm sáng là lực cầu bắt đáy đã xuất hiện trở lại ở một số cổ phiếu vốn hóa lớn khi nhiều mã lùi về vùng đáy tháng 7. Tuy nhiên, sự phân hóa trong từng nhóm ngành vẫn đáng kể, và phần lớn cổ phiếu vẫn đang vận động trong xu hướng giảm trung hạn. Thanh khoản thấp cho thấy áp lực bán chưa quá quyết liệt, nhưng lực cầu cũng chưa lan tỏa đủ rộng, phản ánh tâm lý thận trọng của nhà đầu tư.
Trong bối cảnh thị trường phân hóa mạnh, các tín hiệu hiện tại vẫn chưa đủ đồng thuận để xác nhận khả năng tạo đáy quanh vùng 1.720 điểm.
Về chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam khuyến nghị, nhà đầu tư nên cân nhắc chốt lời đối với các vị thế đã tăng mạnh từ đầu tháng 8 nhằm bảo toàn hiệu suất đầu tư, đồng thời điều chỉnh tỷ trọng danh mục về mức thận trọng, với 30% cổ phiếu và 70% tiền mặt.