


Thị trường chứng khoán Việt Nam (VN-Index) duy trì đà tăng dù mức lạc quan hạ nhiệt tạm thời. VN-Index đóng cửa 1.746,90 điểm, tăng 0,22%. bất động sản, điện – nước tiếp tục nâng đỡ thị trường. Trong khi đó, HNX-Index giảm 0,21% còn 255,73 điểm và UPCoM-Index giảm 0,21% xuống 121,60 điểm.
Theo nhận định của Yuanta Việt Nam, diễn biến chỉ số nhìn chung vẫn phù hợp với kịch bản hồi phục ngắn hạn sau khi vùng 1.700 điểm được giữ vững.
Về thanh khoản cho thấy, sàn HSX đạt 13.844 tỷ đồng, giảm 18% so với phiên trước. Tỷ lệ cổ phiếu tăng/giảm đạt khoảng 32,9%/38,3% trên HSX, 20,6%/22,9% trên HNX và 10,5%/12,5% trên UPCoM.
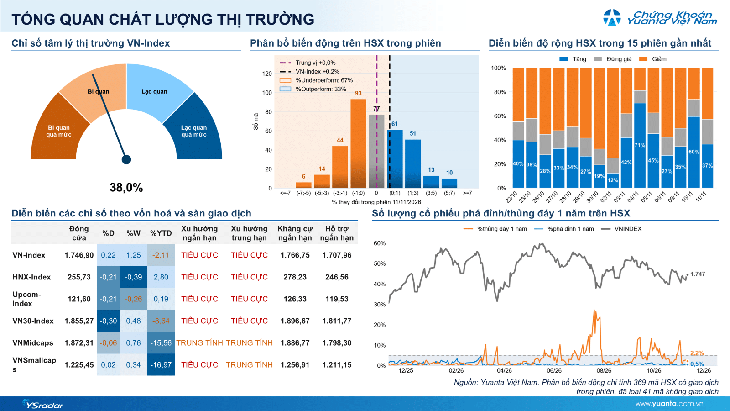
Diễn biến VN-Index phiên 11/11 (nguồn: Yuanta Việt Nam).
Các chỉ số VN30 (-0,30%) và VNMidcap (-0,06%) điều chỉnh nhẹ, trong khi VNSmallcap gần như đi ngang.
Thanh khoản thấp trong phiên phân hóa cho thấy trạng thái chủ yếu là thiếu cầu giá cao hơn là áp lực bán quyết liệt.
Đáng chú ý, nhóm ngân hàng chịu áp lực trong buổi sáng nhưng nhiều mã vốn lớn như MBB (+0,0%), TCB (-0,68%), HDB (+0,0%), CTG (-0,31%), NVB (-0,65%) thu hẹp đáng kể mức giảm cuối phiên và tạo bóng nến dưới, cho thấy lực cầu vẫn quay lại ở vùng giá thấp. Trong khi đó nhóm Vingroup tiếp tục giữ nhịp và dự kiến tiếp tục đóng góp tiêu biểu như VHM (+0,81%), VIC (+1,32%), VPL (+0,21%).
Nhóm cổ phiếu bất động sản dân dụng và khu công nghiệp tiếp tục giữ nhịp với TCH, KDH dù một số mã điều chỉnh nhẹ do thiếu cầu giá cao. Nhóm cổ phiếu chứng khoán tiếp tục duy trì sắc xanh ở một số mã như BSI (+1,04%), ORS (+1,05%), BVS (+0,72%), dù độ lan tỏa thấp hơn phiên trước. Đáng chú ý, nhóm tiện ích tiếp tục được dòng tiền hỗ trợ với NT2 (+3,07%), REE, POW, củng cố thêm một động lực phòng thủ cho thị trường.
Khối ngoại mua ròng khoảng 52 tỷ đồng toàn thị trường, trong đó, bất động sản được mua khoảng +112 tỷ, tiện ích +82 tỷ, nguyên vật liệu +34 tỷ và gịch vụ tiêu dùng +26 tỷ.
Theo Yuanta Việt Nam, phiên 11/11 chủ yếu phản ánh tâm lý thận trọng sau phiên tăng mạnh thay vì sự trở lại của áp lực bán. Quan trọng hơn, lực cầu cuối phiên xuất hiện tại nhóm cổ phiếu ngân hàng trong khi nhóm Vingroup, bất động sản, chứng khoán và tiện ích tiếp tục giữ được động lượng. Vì vậy, xu hướng hồi phục ngắn hạn từ vùng 1.700 điểm vẫn được duy trì, dù độ lan tỏa có thể luân phiên giữa các nhóm.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư có thể duy trì khoảng 50% cổ phiếu/50% tiền mặt và tiếp tục tận dụng nhịp hồi nhưng không mua dàn trải. Kỳ vọng VN-Index hướng tới vùng 1.760–1.780 điểm vẫn phù hợp nếu nhóm cổ phiếu ngân hàng và nhóm Midcap tiếp tục cải thiện.
Yuanta Việt Nam khuyến nghị, nhà đầu tư nên ưu tiên cổ phiếu các nhóm bán lẻ (FRT, MWG), tiêu dùng (MSN), tgân hàng (TCB, CTG, NVB), chứng khoán (SSI, MBS, ORS), tiện ích (NT2, REE, POW) cùng các mã riêng lẻ như TNG, TCH, VHM, HT1, ANV, NTP, BWE, CSV.