


Thị trường chứng khoán Việt Nam (VN-Index) đóng cửa tại 1.735,09 điểm, giảm 0,22% trong phiên 9/10.
Nhóm ngân hàng (+0,51%) nâng đỡ thị trường vào cuối phiên, trong khi công nghệ (-2,72%), dầu khí (-1,43%) và bảo hiểm (-1,27%) gây áp lực lên chỉ số.
Nhóm bất động sản giảm 0,48%, chịu tác động đáng kể từ cổ phiếu VIC. Trong khi đó, HNX-Index phục hồi 2,10% lên 261,60 điểm, còn UPCoM-Index giảm 1,00% xuống 124,24 điểm.
Giá trị giao dịch (GTGD) trên HOSE đạt 27.543 tỷ đồng, tăng 73% so với phiên trước. Tuy nhiên, riêng giao dịch bán ròng của khối ngoại tại MCH đã lên tới gần 9.594 tỷ đồng, khiến thanh khoản và dòng vốn có những biến động mang tính đặc thù. Tỷ lệ cổ phiếu tăng giá, sau khi loại trừ các mã không giao dịch, đạt khoảng 35,3% trên HOSE, 29,4% trên HNX và 30,0% trên UPCoM, cho thấy độ rộng thị trường vẫn nghiêng về phía giảm.
Nhóm ngân hàng đóng góp khoảng 2,46 điểm cho VN-Index, trong khi nhóm công nghiệp đóng góp 0,72 điểm. Du lịch, bán lẻ và hóa chất cũng ghi nhận những đóng góp tích cực, dù ở mức khiêm tốn. Dòng tiền tập trung chủ yếu vào một số cổ phiếu sau nhịp điều chỉnh trước đó.
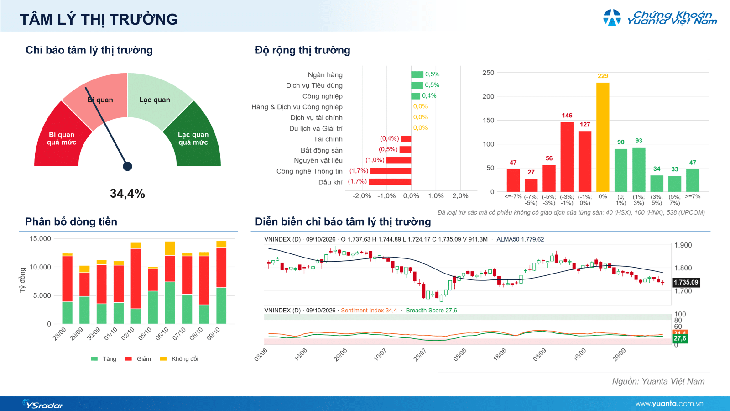
Diễn biến VN-Index phiên 9/10 (nguồn: Yuanta Việt Nam).
Các mã nổi bật gồm HDB (+4,00%), VPB (+1,49%), TCB (+1,41%), CTG (+1,03%), MBB (+0,79%), NVL (+6,83%), PNJ (+6,85%), VPL (+0,87%) và VHM (+0,46%). Tuy nhiên, đà phục hồi chưa lan tỏa đồng đều khi một số ngân hàng vốn hóa lớn vẫn suy yếu, như ACB (-0,98%), VIB (-1,09%) và MSB (-1,02%).
Nhóm bất động sản lấy đi khoảng 2,65 điểm của VN-Index, chủ yếu do tác động từ riêng cổ phiếu VIC. Nhóm dầu khí và công nghệ lần lượt lấy đi khoảng 1,69 điểm và 0,80 điểm.
Theo Yuanta Việt Nam, sự trái chiều giữa VIC giảm giá và VHM, NVL tăng giá cho thấy mức độ phân hóa lớn trong nội bộ ngành bất động sản. Các cổ phiếu gây áp lực đáng kể lên thị trường gồm VIC (-1,10%), FPT (-3,02%), BSR (-2,97%), GVR (-2,95%), BCM (-2,17%) và BVH (-2,18%).
Nhà đầu tư nước ngoài bán ròng khoảng 9.734 tỷ đồng, trong đó riêng MCH chiếm gần 9.594 tỷ đồng. Đáng chú ý, ngày 9/10 cũng là thời điểm bắt đầu giao dịch trong khuôn khổ đăng ký mua tối đa 73 triệu cổ phiếu MCH của Lepus. Do đó, cần tách biệt giao dịch đặc thù này khi đánh giá xu hướng dòng vốn ngoại, tránh xem toàn bộ giá trị bán ròng là tín hiệu phản ánh dòng vốn thông thường trên thị trường.
Lực cầu bắt đáy tại nhóm cổ phiếu vốn hóa lớn chủ yếu tập trung vào một số doanh nghiệp đầu ngành thuộc khu vực kinh tế tư nhân, thay vì lan tỏa rộng và duy trì ổn định đến cuối phiên. Bên cạnh đó, chỉ số còn được hỗ trợ ngắn hạn bởi lực cầu tại những cổ phiếu đã giảm sâu, thay vì được dẫn dắt bởi nhu cầu mua chủ động ở vùng giá cao. Vì vậy, nỗ lực tạo đáy quanh vùng 1.720 điểm vẫn chưa đủ thuyết phục. Cơ hội đầu tư vẫn hiện hữu, nhưng mức độ phân hóa cao khiến dòng tiền có xu hướng tập trung vào một số nhóm cổ phiếu riêng lẻ.
Về chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư nên cân nhắc chốt lời đối với các vị thế đã tăng mạnh từ đầu tháng 8 nhằm bảo toàn thành quả đầu tư. Đồng thời, điều chỉnh tỷ trọng danh mục cổ phiếu về mức thận trọng, với tỷ lệ tham khảo 30% cổ phiếu và 70% tiền mặt.
Còn với chiến lược trung hạn (1–5 tháng), Yuanta Việt Nam khuyến nghị, nhà đầu tư có thể theo dõi cơ hội giải ngân vào các doanh nghiệp có sức mạnh tương đối cao và triển vọng kết quả kinh doanh quý III tích cực, thuộc các nhóm bán lẻ (MWG, FRT), cao su (DPR, GVR) và tiêu dùng (MCH, VNM, TLG).
Việc giải ngân nên được cân nhắc khi từng cổ phiếu xuất hiện điểm mua ngắn hạn với mức giá vốn hấp dẫn, đồng thời thị trường ghi nhận lực cầu ổn định quanh vùng 1.720 điểm.
Trong trường hợp VN-Index đánh mất vùng hỗ trợ này, nhà đầu tư có thể chờ đợi mức chiết khấu hấp dẫn hơn quanh vùng 1.670 điểm trước khi xem xét gia tăng tỷ trọng.