


Thị trường chứng khoán Việt Nam (VN-Index) bật tăng trở lại khi lực cầu cải thiện đồng đều ở nhóm vốn hóa lớn. VN-Index đóng cửa ở 1.739,70 điểm, tăng 1,48%, trong đó, bất động sản, ngân hàng, dịch vụ tài chính là các nhóm hỗ trợ chính, trong khi dầu khí là nhóm gây áp lực đáng kể nhất. HNX-Index tăng 0,37% lên 256,19 điểm. UPCoM-Index gần như đi ngang tại 121,64 điểm (-0,02%).
Lực cầu quay trở lại thị trường khi giá trị giao dịch trên HSX đạt 16.901 tỷ đồng, tăng 22% so với phiên trước và nhỉnh hơn bình quân 3 tháng. Tỷ lệ cổ phiếu tăng/giảm đạt khoảng 52,2%/22,9% trên HSX, 24,6%/17,3% trên HNX và 13,2%/9,0% trên UPCoM.
VN30 (+1,55%), VNMidcap (+1,43%) và VNSmallcap (+0,41%) cùng tăng, cho thấy dòng tiền lan tỏa đồng đều hơn giữa các nhóm vốn hóa.
Lực cầu đồng thuận trở lại nhóm cổ phiếu vốn hóa lớn, trong đó bất động sản đóng góp khoảng +17,02 điểm, ngân hàng +5,66 điểm và dịch vụ tài chính +1,90 điểm cho VN-Index. Riêng VIC đóng góp khoảng +12,58 điểm, VHM +2,85 điểm.
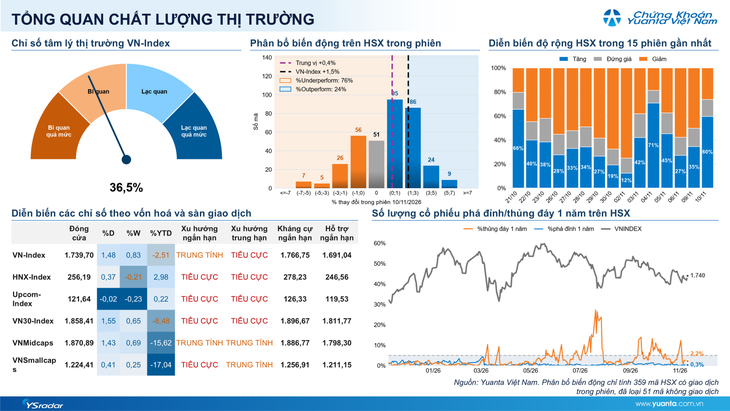
Diễn biến VN-Index phiên 10/11 (nguồn: Yuanta Việt Nam).
Bên cạnh đó TCB (+1,62%), LPB (+3,30%), VPB (+1,91%), HPG (+2,21%) và MWG (+2,94%) cùng hỗ trợ.
Điểm tích cực là lực cầu đã mở rộng sang ngân hàng, chứng khoán và một số nhóm vốn trung bình thay vì chỉ dựa vào Vingroup.
Nhóm cổ phiếu dầu khí lấy đi khoảng 0,69 điểm, trong khi công nghệ, hóa chất và y tế chỉ tạo tác động âm nhỏ. BSR (-2,12%) là một trong các mã gây sức ép đáng chú ý, còn phần lớn ngành khác đều đóng góp tích cực. Việc số nhóm giảm co hẹp mạnh cho thấy cung chủ động đã dịu đi, qua đó tạo điều kiện cho nhịp hồi lan rộng hơn so với các phiên trước.
Khối ngoại mua ròng khoảng 462 tỷ đồng, trong đó tiêu biểu ở các mã KDH (+87 tỷ), POW (+77 tỷ), SSI (+68 tỷ), VHM (+59 tỷ), NVL (+57 tỷ) dẫn đầu chiều mua. Ngược lại FPT (-88 tỷ), VIX (-62 tỷ), MSB (-55 tỷ), MSN (-39 tỷ), PNJ (-38 tỷ) bị bán ròng.
Theo Yuanta Việt Nam, sau phiên hồi phục 10/11, phiên 9/11 trở thành đáy ngắn hạn trong nhịp hồi phục gần nhất, và đáy này vẫn tiếp tục cao hơn vùng đáy ngày 3/11, cho thấy kỳ vọng tăng giá quay trở lại. Quan trọng hơn, lực cầu phiên 10/11 đã lan tỏa đều hơn.
Đà hồi phục cũng được bổ sung từ nhiều nhóm mới chẳng hạn như, bất động sản dân dụng và khu công nghiệp tiếp tục hồi phục từ đáy. Chứng khoán vốn trung bình – lớn cải thiện. Các ngân hàng tư nhân vốn lớn như HDB, TCB, VPB, MBB cùng một số mã riêng lẻ như NVB, STB, CTG duy trì động lượng tốt hơn. Bán lẻ – tiêu dùng với FRT, MWG, MSN tiếp tục giữ sức mạnh tương đối, trong khi dòng tiền cũng bắt đầu luân chuyển sang nhóm phòng thủ điện – nước/tiện ích. Vì vậy, lực cầu hiện đã đều hơn về mặt cấu trúc.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam khuyến nghị, nhà đầu tư có thể duy trì khoảng 50% cổ phiếu/50% tiền mặt, trong đó phần tăng thêm dành cho giao dịch ngắn hạn ở các cổ phiếu riêng lẻ.
Lực cầu quay lại ở nhóm trụ đồng thuận đà hồi phục cùng các nhóm midcap trong các phiên tới sẽ hỗ trợ VN-Index có thể hồi phục ngắn hạn về 1.780 điểm.
Nhóm theo dõi ưu tiên bao gồm, bán lẻ (FRT, MWG), tiêu dùng (MSN), ngân hàng (TCB, CTG, NVB), chứng khoán (SSI, MBS, ORS), và các mã riêng lẻ như TNG, MSH, TCH, NT2, ANV NTP, BWE, CSV.