


Thị trường chứng khoán Việt Nam (VN-Index) đóng cửa phiên giao dịch 9/10 ở 1.714,32 điểm, giảm 0,64%. Bất động sản, dịch vụ tài chính, thực phẩm – đồ uống, ngân hàng và công nghiệp tạo áp lực chính, trong khi điện – nước, y tế và công nghệ hỗ trợ nhẹ. HNX-Index giảm 0,58% còn 255,24 điểm, UPCoM-Index giảm 0,21% xuống 121,66 điểm.
Thanh khoản trên VN-Index giảm mạnh trong khi độ rộng vẫn nghiêng về bên bán, cho thấy lực cầu tiếp tục dè dặt. Giá trị giao dịch trên HSX đạt 13.826 tỷ đồng, giảm 26% so với phiên trước và thấp khoảng 15% so với bình quân 3 tháng. Tỷ lệ cổ phiếu tăng/giảm đạt khoảng 31,5%/45,4% trên HSX, 20,3%/24,9% trên HNX và 11,5%/10,8% trên UPCoM.
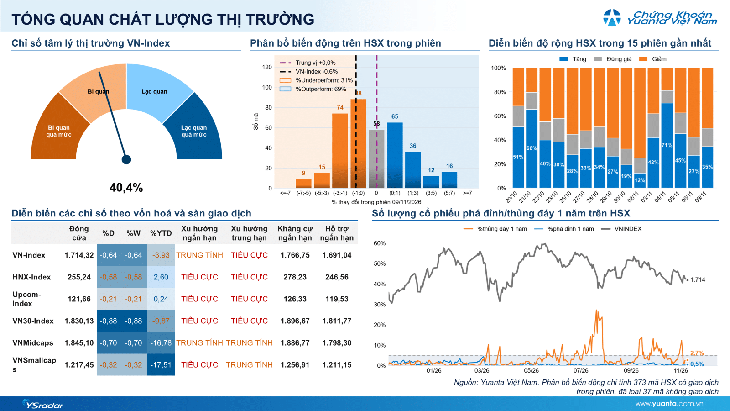
Toàn cảnh VN-Index phiên 9/11. Nguồn: Yuanta Việt Nam.
Chỉ số nhóm VN30 (-0,88%), VNMidcap (-0,70%) và VNSmallcap (-0,32%) cùng giảm, phản ánh áp lực vẫn xuất hiện trên cả ba nhóm vốn hóa.
Cổ phiếu các nhóm điện – nước và một số ngân hàng giữ nhịp nhưng lực đỡ khá mỏng. Điện – nước đóng góp khoảng +0,14 điểm, y tế +0,07 điểm, công nghệ và du lịch khoảng +0,03 điểm.
Các mã hỗ trợ gồm VPB (+0,91%), ACB (+0,74%), BID (+0,31%), POW (+1,62%), NVL (+1,94%), MBB (+0,26%), FPT (+0,39%), VBB (+3,85%) và DBC (+0,47%). Lực cầu vì vậy vẫn hiện hữu nhưng chủ yếu mang tính chọn lọc ở một số cổ phiếu riêng lẻ.
Trong khi đó, cổ phiếu bất động sản lấy đi khoảng 3,18 điểm, dịch vụ tài chính -1,79 điểm, ngân hàng -1,04 điểm. Các mã gây áp lực gồm VHM (-2,74%), MCH (-2,74%), GAS (-2,93%), STB (-1,88%), HPG (-1,42%), MSN (-2,05%), VNM (-1,56%), MWG (-1,90%). Áp lực khá rộng ở nhóm trụ.
Khối ngoại bán ròng khoảng 823 tỷ đồng toàn thị trường. Tài chính bị bán khoảng -171 tỷ đồng, dịch vụ tiêu dùng -164 tỷ đồng, bất động sản -146 tỷ đồng và nguyên vật liệu -135 tỷ đồng. VPB (+85 tỷ), MBB (+62 tỷ), TCB (+33 tỷ), POW (+23 tỷ) được mua; HPG (-130 tỷ), VIC (-90 tỷ), PNJ (-84 tỷ), FPT (-84 tỷ) bị bán mạnh.
Theo đánh giá của Yuanta Việt Nam, lực cầu tiếp tục quay lại thận trọng khiến thị trường thiếu động lực duy trì một nhịp hồi ổn định. Thanh khoản giảm sâu về dưới 14.000 tỷ đồng trong khi độ rộng trên HSX vẫn nghiêng về bên bán cho thấy nhu cầu giao dịch chủ động khá thấp.
Ở góc nhìn kỹ thuật, tỷ lệ cổ phiếu trên EMA20/EMA50 duy trì quanh 35%/31%, phản ánh phần lớn mặt bằng giá vẫn chưa lấy lại xu hướng ngắn – trung hạn. Tuy nhiên, áp lực bán cũng không đi kèm thanh khoản tăng mạnh nên thị trường hiện phù hợp hơn với trạng thái rung lắc, tích lũy yếu.
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư cần duy trì khoảng 40% cổ phiếu/60% tiền mặt, trong đó phần tăng thêm chỉ dành cho giao dịch ngắn hạn ở các cổ phiếu riêng lẻ.
Theo Yuanta, vùng 1.690–1.710 điểm tiếp tục là khu vực cần theo dõi khả năng cân bằng. Nếu lực cầu quay lại ở tài chính và nhóm vốn lớn, VN-Index có thể hồi về 1.750–1.770 điểm. Ngược lại, việc mất vùng 1.690 điểm sẽ làm tăng rủi ro kiểm định 1.650–1.670 điểm.
Nhóm theo dõi ưu tiên gồm bán lẻ (FRT, MWG), tiêu dùng (MSN, TLG), dệt may (MSH, TNG) và các mã riêng lẻ như TCH, NT2, NVB, VEA, NTP, BWE, CSV.