


Thị trường chứng khoán Việt Nam (VN-Index) nối tiếp đà giảm khi áp lực bán tại bất động sản tiếp diễn và dầu khí chịu lực chốt lời: VN-Index đóng cửa tại 1.768,62 điểm, giảm 0,51%. Bất động sản (-0,78%) và dầu khí (-2,81%) là những lực cản chính; ngược lại, ngân hàng (+0,12%), tiện ích (+0,81%) và xây dựng (+0,21%) hỗ trợ thị trường. HNX-Index tăng 0,64% lên 271,64 điểm, trong khi UPCoM-Index tăng 1,03% lên 126,96 điểm.
Thanh khoản cải thiện nhưng mức độ phân hóa vẫn cao. Giá trị giao dịch trên HOSE đạt 15.231 tỷ đồng, tăng 23% so với phiên trước (DoD), nhưng vẫn thấp hơn khoảng 13% so với mức bình quân một tháng xét trên thanh khoản các nhóm ngành.
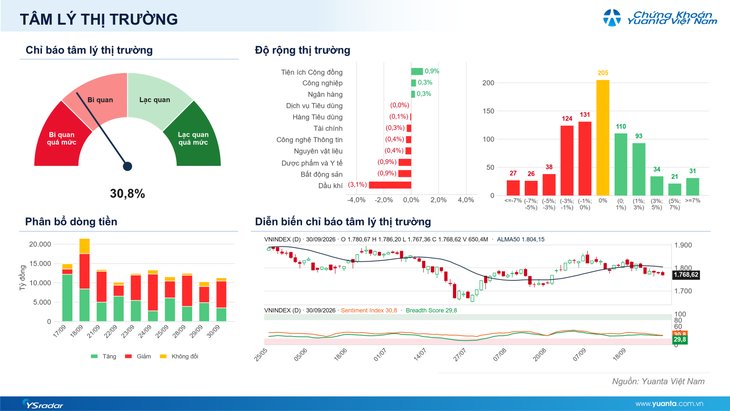
Diễn biến VN-Index phiên 30/9. Nguồn: Yuanta Việt Nam.
Ngân hàng là nhóm hỗ trợ thị trường trong phiên, nhưng đà hồi phục có sự phân hóa cao và phần lớn mức tăng của các cổ phiếu bị thu hẹp đáng kể vào cuối phiên, khiến VN-Index vẫn đóng cửa trong sắc đỏ.
Bất động sản và dầu khí gây áp lực lớn nhất khi giá dầu đảo chiều. Nhóm bất động sản lấy đi khoảng 5,2 điểm và dầu khí gần 3 điểm khỏi VN-Index. Giá dầu thế giới quay đầu giảm khi hoạt động xuất khẩu dầu từ Trung Đông có dấu hiệu phục hồi, qua đó thúc đẩy áp lực chốt lời sau nhịp tăng mạnh của nhóm năng lượng. Các mã giảm đáng chú ý gồm PNJ (-6,99%), F88 (-4,45%), SSB (-4,65%), GAS (-3,42%), BSR (-3,38%), HVN (-2,61%), STB (-2,37%), PVS (-1,76%), VHM (-1,86%) và VIC (-0,91%).
Ngân hàng trở thành điểm tựa chính cho chỉ số nhưng mức đóng góp hạn chế và phân hóa nội ngành cao. Dòng tiền nâng đỡ một số cổ phiếu vốn hóa lớn thuộc nhóm ngân hàng và điện, qua đó hạn chế mức giảm của VN-Index. Tuy nhiên, trong nhóm ngân hàng, VPB là cổ phiếu duy nhất cho thấy xu hướng tăng và sức mạnh tương đối cao, trong khi phần lớn các mã còn lại vẫn đang vận động trong xu hướng giảm rõ nét hình thành trước đó. Các mã nổi bật hỗ trợ thị trường gồm VIB (+6,40%), GEE (+5,14%), FRT (+3,52%), POW (+2,36%), VPB (+1,96%), LPB (+1,15%), CTG (+0,84%) và MCH (+0,72%).
Khối ngoại gia tăng bán ròng, tập trung tại bất động sản và ngân hàng: Khối ngoại bán ròng khoảng 911 tỷ đồng trên toàn thị trường, trong đó riêng HOSE ghi nhận mức bán ròng 890 tỷ đồng. Áp lực bán tập trung chủ yếu tại nhóm bất động sản (-450 tỷ đồng) và ngân hàng (-240 tỷ đồng).
Theo Yuanta Việt Nam, VN-Index vẫn còn dư địa điều chỉnh trong các phiên cuối tuần hoặc có thể rung lắc quanh vùng 1.760 điểm khi chất lượng thị trường tương đối yếu, thể hiện qua thanh khoản thấp và độ rộng thị trường kém khả quan.
Tuy nhiên, cơ hội đầu tư vẫn hiện hữu nhưng không mang tính dàn trải, chủ yếu tập trung ở một số cổ phiếu vốn hóa vừa và lớn có triển vọng duy trì tăng trưởng lợi nhuận dương trong quý III, tiêu biểu như dầu khí (PVT, BSR, GAS), bán lẻ (FRT, MWG, DGW), cao su (PHR, GVR, TRC, DPR) và tiêu dùng (MCH, VNM).
Chiến lược ngắn hạn (dưới 1 tháng), Yuanta Việt Nam cho rằng, nhà đầu tư nên theo dõi và cân nhắc chốt lời đối với các vị thế đã tăng mạnh từ đầu tháng 8 nhằm bảo toàn hiệu suất, đồng thời điều chỉnh tỷ trọng cổ phiếu trong danh mục về mức thận trọng, khoảng 30%.
Bên cạnh đó, tiếp tục theo dõi và chờ điểm mua tại những nhóm ngành có sức mạnh tương đối cao nhưng nền giá vẫn thấp hoặc được kỳ vọng có kết quả kinh doanh quý III tích cực, như các nhóm nêu trên.
Việc giải ngân có thể được xem xét khi tâm lý thị trường có dấu hiệu phục hồi, VN-Index ổn định quanh vùng 1.760 điểm hoặc cân bằng trở lại sau khi điều chỉnh về vùng 1.720 điểm trong trường hợp chỉ số đánh mất ngưỡng hỗ trợ 1.760 điểm.