


Chính phủ vừa ban hành Nghị định số 398/2026/NĐ-CP ngày 29/10/2026 quy định chi tiết Nghị quyết số 43/2026/QH16 của Quốc hội nhằm tháo gỡ khó khăn cho các cá nhân kinh doanh và doanh nghiệp trong hai kỳ tính thuế năm 2026 và 2027.
Theo đó, cá nhân kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng hoặc không quá 1 tỷ đồng sẽ được giảm, miễn số thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế năm 2026 và 2027.
Giảm thuế thu nhập doanh nghiệp đối với doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm
Theo Điều 3 Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Việc giảm thuế thu nhập doanh nghiệp quy định tại Điều này áp dụng đối với người nộp thuế thu nhập doanh nghiệp là doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam theo quy định tại khoản 2 Điều 1 Nghị quyết 43/2026/QH16 (sau đây gọi là doanh nghiệp), bao gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã 2023.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
- Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất kinh doanh có thu nhập.
Cần lưu ý, việc giảm thuế thu nhập doanh nghiệp quy định tại Điều 3 này không áp dụng đối với các doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp 2020 hình thành từ việc chia, tách doanh nghiệp sau ngày 24/8/2026, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Giảm thuế thu nhập cá nhân đối với hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm
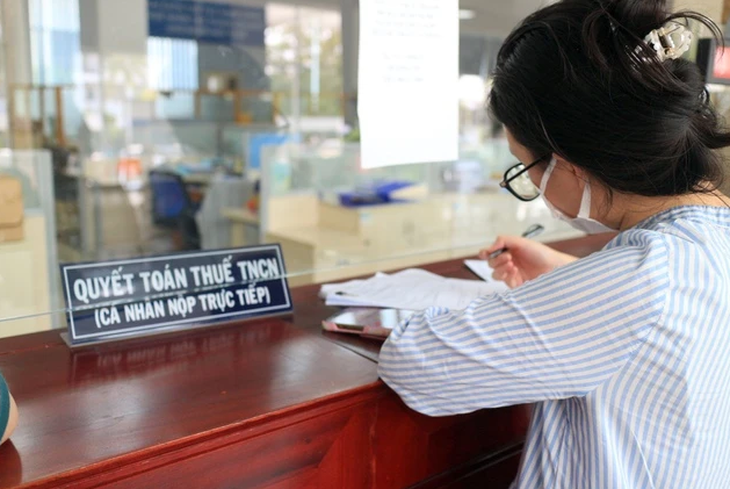
Trong tháng 11/2026, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh tiếp tục được hưởng nhiều chính sách ưu đãi về thuế. Ảnh minh hoạ
Theo Điều 2 Nghị định 398/2026/NĐ-CP quy định giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Cụ thể, việc giảm thuế quy định tại Điều 2 này áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh).
Số thuế thu nhập cá nhân được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên số thuế thu nhập cá nhân phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân.
Miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 1 tỷ đồng/năm
Doanh nghiệp có tổng doanh thu năm không quá 1 tỷ đồng thuộc diện được miễn thuế TNDN theo chính sách quy định tại Luật thuế thu nhập doanh nghiệp năm và Nghị định 320/2025/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP).
Miễn thuế giá trị gia tăng đối với hộ kinh doanh có doanh thu không quá 1 tỷ đồng/năm
Theo Điều 3 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP) quy định về thuế giá trị gia tăng có nêu rõ, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
Miễn thuế thu nhập cá nhân đối với hộ kinh doanh có doanh thu không quá 1 tỷ đồng/năm
Cũng tại Điều 4 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP) quy định về thuế thu nhập cá nhân cũng nêu rõ, cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân.
Theo quy định ban đầu, ngưỡng doanh thu không phải nộp thuế TNCN của hộ kinh doanh, cá nhân kinh doanh được nâng lên 500 triệu đồng/năm. Tuy nhiên, Nghị định 141/2026/NĐ-CP đã sửa đổi quy định này, nâng ngưỡng lên 1 tỷ đồng/năm.