


Chính phủ vừa ban hành Nghị định 350/2026/NĐ-CP quy định mới về chế độ phụ cấp ưu đãi nghề đối với nhân viên y tế, trong đó quy định nhân viên y tế chăm sóc trẻ sơ sinh được hưởng phụ cấp ưu đãi nghề theo quy định.
Cụ thể, viên chức y tế được phân công thường xuyên, trực tiếp chăm sóc trẻ sơ sinh thuộc đối tượng hưởng phụ cấp ưu đãi nghề 70%.
Viên chức làm chuyên môn y tế là người có trình độ chuyên môn phù hợp, được cấp có thẩm quyền phân công vào vị trí việc làm chuyên môn, nghiệp vụ trong các lĩnh vực: Phòng bệnh; khám bệnh, chữa bệnh, phục hồi chức năng; y, dược cổ truyền; dược, mỹ phẩm; an toàn thực phẩm; thiết bị y tế; giám định y khoa, pháp y, pháp y tâm thần; dân số; bảo trợ xã hội; phòng, chống tệ nạn xã hội.
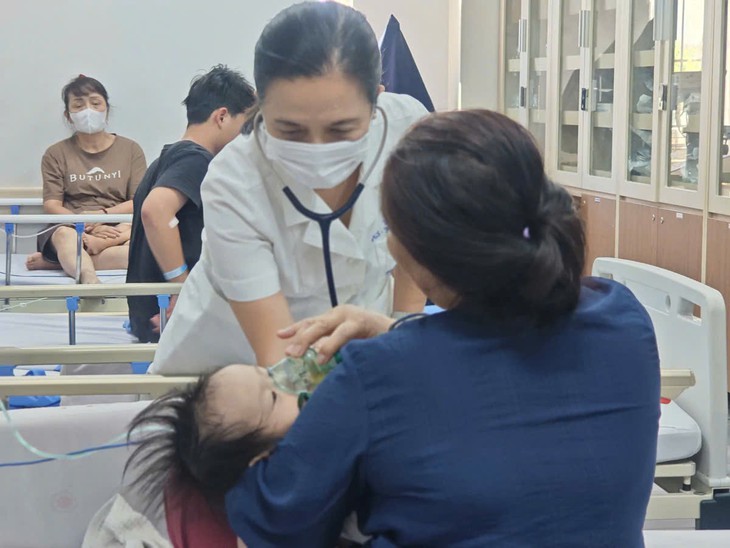
nhân viên y tế chăm sóc trẻ sơ sinh được hưởng phụ cấp ưu đãi nghề theo quy định mới tại Nghị định 350/2026/NĐ-CP. Ảnh: T.B
Đối với mức độ thường xuyên làm các công việc chuyên môn được xác định tối thiểu bằng 50% thời giờ làm việc bình thường theo tháng theo quy định của Bộ luật Lao động.
Vì vậy, để áp dụng mức phụ cấp 70% đối với công việc chăm sóc trẻ sơ sinh, ngoài việc được phân công trực tiếp thực hiện công việc này, mức độ thực hiện thường xuyên phải đạt tối thiểu 50% thời giờ làm việc bình thường trong tháng.
Mức phụ cấp ưu đãi nghề được tính theo tỷ lệ phần trăm trên: Hệ số lương hiện hưởng; Cộng phụ cấp chức vụ lãnh đạo, nếu có; Cộng hệ số chênh lệch bảo lưu, nếu có; Cộng phụ cấp thâm niên vượt khung, nếu có.
Cụ thể đối với nhân viên y tế chăm sóc trẻ sơ sinh thuộc trường hợp hưởng mức 70%, có thể xác định theo công thức:
Phụ cấp ưu đãi nghề = 70% × (mức tiền lương hiện hưởng + phụ cấp chức vụ lãnh đạo nếu có + Hệ số chênh lệch bảo lưu nếu có + Phụ cấp thâm niên vượt khung nếu có)
Đối với người lao động hợp đồng không thuộc trường hợp được xếp lương theo bảng lương viên chức nhưng được phân công trực tiếp thực hiện công việc chăm sóc trẻ sơ sinh, chế độ phụ cấp thực hiện theo thỏa thuận trong hợp đồng lao động.
Khoản phụ cấp này được trả cùng kỳ lương hằng tháng và không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội và được áp dụng kể từ ngày 01/01/2026.