
Ưu tiên doanh nghiệp quân đội tham gia dự án trọng điểm
Thay mặt Chính phủ, Phó Thủ tướng Nguyễn Văn Thắng vừa ký ban hành Nghị định số 404/2026/NĐ-CP quy định cơ chế hoạt động, cơ chế quản lý tài chính đặc thù đối với một số doanh nghiệp do Bộ Quốc phòng là cơ quan đại diện chủ sở hữu.
Nghị định áp dụng đối với Bộ Quốc phòng, người đại diện chủ sở hữu trực tiếp, người đại diện phần vốn nhà nước tại doanh nghiệp; các doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh; doanh nghiệp kết hợp kinh tế với quốc phòng, an ninh (gọi chung là doanh nghiệp quân đội). Đối tượng áp dụng còn có Tập đoàn Công nghiệp - Viễn thông Quân đội (Viettel), doanh nghiệp khác được Bộ trưởng Bộ Quốc phòng giao nhiệm vụ quân sự, quốc phòng và các cơ quan, tổ chức, cá nhân liên quan.
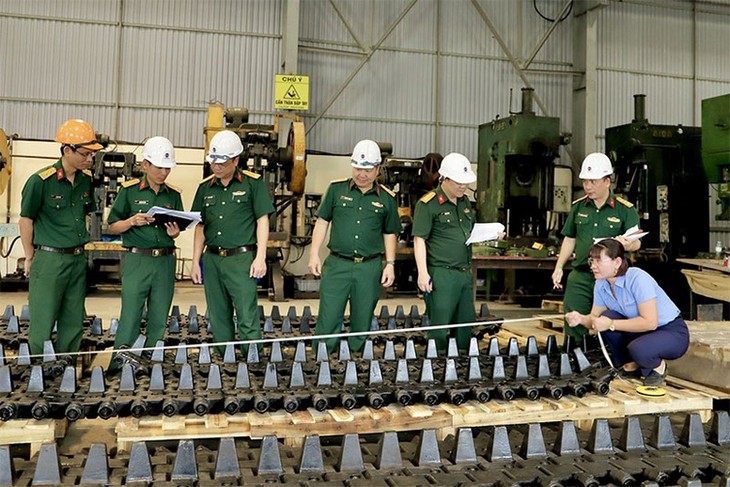
Hình minh họa. Nguồn: QĐND
Đáng chú ý, Nghị định quy định doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh được ưu tiên chỉ định làm nhà đầu tư hoặc tiếp nhận triển khai đầu tư, vận hành, tham gia các dự án có ngành nghề phù hợp với chiến lược phát triển và nhiệm vụ được giao.
Các dự án thuộc diện ưu tiên gồm dự án tại vị trí trọng yếu về quốc phòng, trọng điểm kinh tế kết hợp quốc phòng; dự án phục vụ đối ngoại quốc phòng, dự án quan trọng quốc gia gắn với bảo đảm chủ quyền lãnh thổ; dự án phát triển khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, công nghệ lõi và công nghệ chiến lược.
Ngoài ra, chính sách ưu tiên còn áp dụng với dự án khai thác, chế biến khoáng sản chiến lược gắn với bảo đảm quốc phòng và dự án khai thác khoáng sản hình thành tài sản, công trình lưỡng dụng phục vụ quốc phòng.
Ngân sách hỗ trợ thực hiện nhiệm vụ quốc phòng, ưu đãi thuế
Về cơ chế tài chính, doanh nghiệp được tiếp nhận một phần hoặc toàn bộ kinh phí từ ngân sách nhà nước để thực hiện dự án đầu tư theo nhiệm vụ được giao. Đối với các dự án nghiên cứu phục vụ nhiệm vụ quân sự, quốc phòng hoặc đầu tư công nghệ chiến lược, doanh nghiệp có thể thực hiện hợp đồng chuyển giao công nghệ từ nước ngoài trước khi dự án được cấp có thẩm quyền quyết định đầu tư. Các chi phí thực tế phát sinh liên quan trực tiếp đến dự án, có đủ hồ sơ, chứng từ, được tính vào chi phí thực hiện dự án theo quy định.
Nghị định cũng quy định ngân sách nhà nước bảo đảm chi thường xuyên cho quân số thực hiện nhiệm vụ quân sự, quốc phòng không tham gia sản xuất, kinh doanh; hỗ trợ xây dựng hạ tầng, công trình dân sinh tại khu kinh tế - quốc phòng, thu hút lao động đến địa bàn trọng yếu về quốc phòng và chi phí quản lý, vận hành, bảo vệ tài sản phục vụ nhiệm vụ quốc phòng.
Đáng chú ý, doanh nghiệp thực hiện nhiệm vụ quân sự, quốc phòng được tạm ứng vốn từ ngân sách nhà nước, nhưng mức tạm ứng không vượt quá dự toán ngân sách được giao.
Bên cạnh đó, Nghị định quy định một số chính sách ưu đãi thuế thu nhập doanh nghiệp. Trong đó, doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh hoạt động tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn được miễn thuế đối với thu nhập từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi và thủy sản nuôi trồng theo quy định.
Các khoản chi sửa chữa, bảo trì tài sản công không tính vào vốn nhà nước tại doanh nghiệp cũng được xác định là chi phí được trừ khi tính thu nhập chịu thuế.