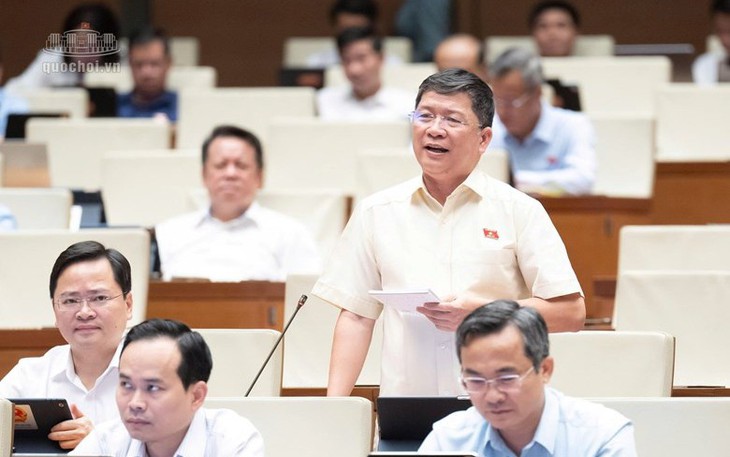

Chiều 29/10, thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, các đại biểu Quốc hội đề nghị hoàn thiện chính sách ưu đãi thuế, làm rõ tiêu chí xác định quy mô doanh nghiệp và bổ sung cơ chế chuyển tiếp, tránh gián đoạn hỗ trợ khi doanh nghiệp phát triển vượt ngưỡng.
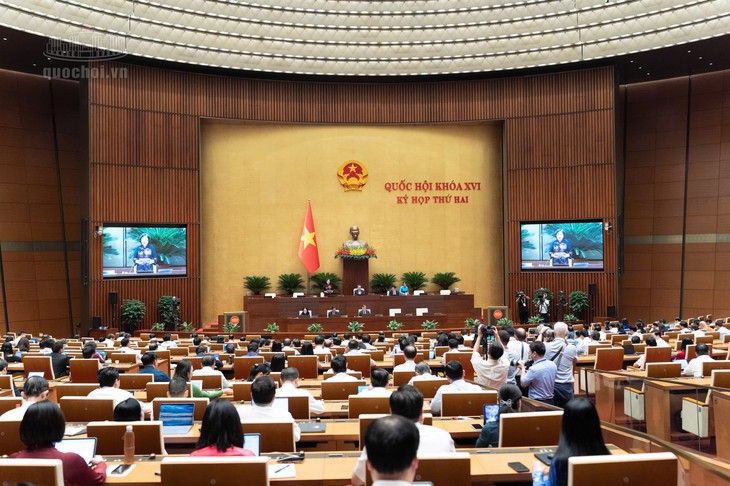
Toàn cảnh phiên thảo luận ở hội trường chiều 29/10. Ảnh: Media Quốc hội
Hoàn thiện chính sách ưu đãi thuế, bảo đảm tính thống nhất
Góp ý dự thảo Luật, đại biểu Vương Quốc Thắng (đoàn Đà Nẵng) cho rằng cần rà soát tính thống nhất giữa các quy định về thuế.
Theo đại biểu, Điều 33 dự thảo sửa đổi điểm b khoản 2 Điều 11 Luật Thuế thu nhập doanh nghiệp, nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng, và khoản 3 Điều 7 Luật Thuế thu nhập cá nhân, nhưng chưa có nội dung sửa đổi tương ứng với chính sách miễn thuế 3 năm tại khoản 2 Điều 9 dự thảo Luật.
Do đó, đại biểu đề nghị nghiên cứu bổ sung nội dung sửa đổi Luật Thuế thu nhập doanh nghiệp tại Điều 33 hoặc chuyển quy định cụ thể sang Luật Thuế thu nhập doanh nghiệp đang được đề nghị sửa đổi. Việc này nhằm tập trung các ưu đãi thuế trong pháp luật về thuế, bảo đảm tính thống nhất, phù hợp yêu cầu xây dựng hệ thống thuế hiện đại.
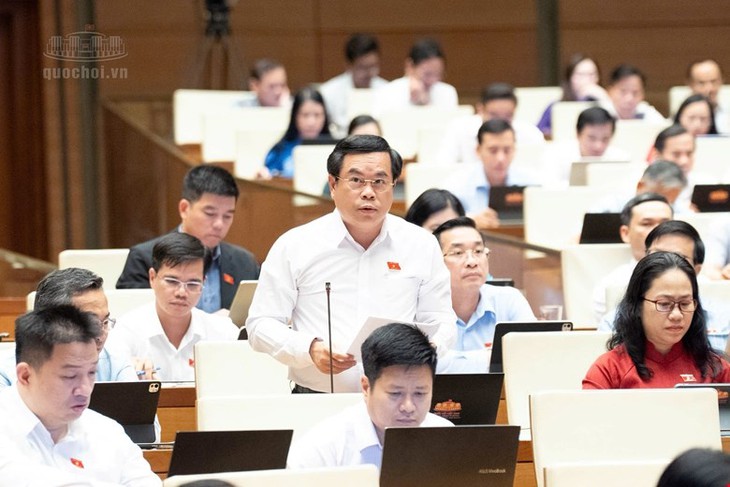
ĐBQH Vương Quốc Thắng (đoàn Đà Nẵng). Ảnh: Media Quốc hội
Đại biểu cũng lưu ý về thời điểm áp dụng chính sách. Khoản 1 Điều 34 quy định Luật có hiệu lực từ ngày 1/7/2027, trong khi khoản 1 và khoản 2 Điều 33 được áp dụng từ kỳ tính thuế năm 2026. Quy định này có thể gây vướng mắc do kỳ tính thuế đã kết thúc trước khi Luật có hiệu lực, trong khi doanh nghiệp, cá nhân kinh doanh và cơ quan thuế cơ bản đã hoàn thành quyết toán thuế năm 2026.
Vì vậy, đại biểu đề nghị bổ sung quy định chuyển tiếp cụ thể về xử lý số thuế đã kê khai, quyết toán, tạo thuận lợi cho việc kê khai bổ sung, điều chỉnh và hoàn thuế.
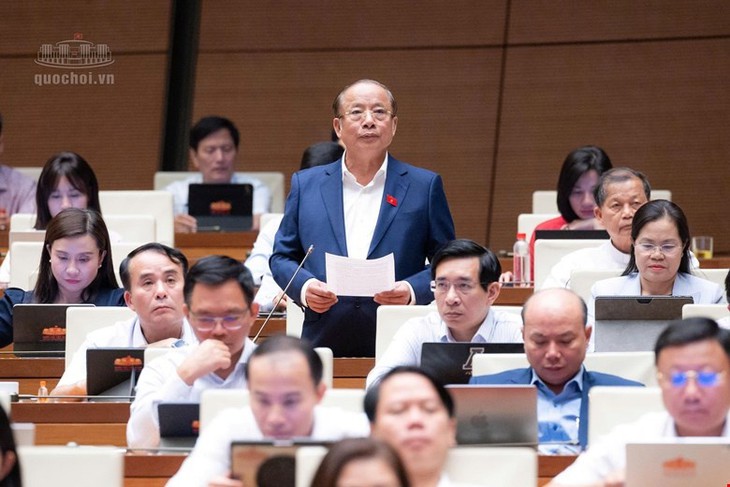
ĐBQH Nguyễn Văn Thân - TP Hồ Chí Minh. Ảnh: Media Quốc hội
Đồng tình với chủ trương miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa mới thành lập, đại biểu Nguyễn Văn Thân (đoàn TP.HCM) đề nghị điều chỉnh chính sách theo hướng doanh nghiệp được miễn thuế trong 3 năm kể từ khi có lợi nhuận, nhưng không quá 5 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Theo đại biểu, cách thiết kế này vừa tạo động lực, vừa tạo áp lực để doanh nghiệp phát triển.
Đại biểu cũng ủng hộ việc quy định ngưỡng doanh thu không quá 10 tỷ đồng/năm được áp dụng phương pháp tính thuế tối giản tại khoản 3 Điều 9, đồng thời giao Chính phủ quyết định điều chỉnh ngưỡng doanh thu phù hợp với tình hình KT-XH. Tuy nhiên, ông đề nghị quy định rõ mức điều chỉnh theo hướng tăng lên, không thấp hơn 10 tỷ đồng/năm, qua đó bảo đảm cơ sở pháp lý cho chính sách hỗ trợ doanh nghiệp.
Làm rõ tiêu chí phân loại, tránh gián đoạn chính sách hỗ trợ
Liên quan tiêu chí xác định doanh nghiệp nhỏ và vừa, đại biểu Dương Khắc Mai (đoàn Lâm Đồng) cho biết khoản 1 Điều 4 dự thảo quy định doanh nghiệp có số lao động bình quân năm trước liền kề không quá 300 người và đáp ứng một trong hai ngưỡng: tổng nguồn vốn không quá 150 tỷ đồng hoặc doanh thu không quá 400 tỷ đồng.
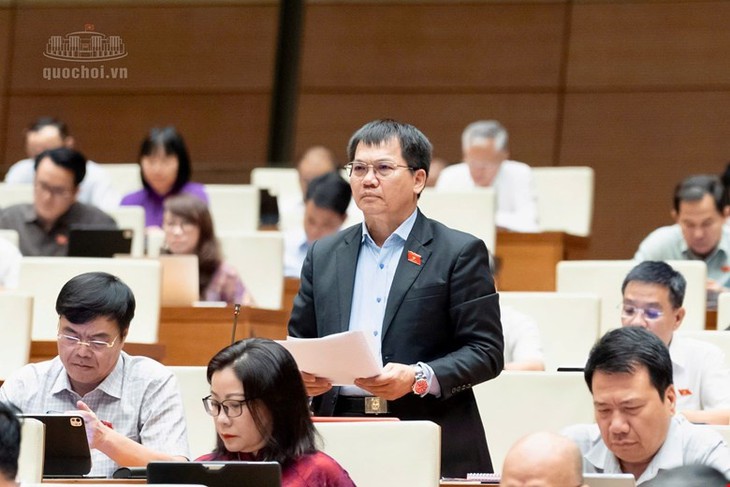
ĐBQH Dương Khắc Mai - Đoàn ĐBQH tỉnh Lâm Đồng. Ảnh: Media Quốc hội
Đại biểu thống nhất với các ngưỡng được đề xuất, đồng thời ghi nhận báo cáo tiếp thu đã giải trình cơ sở lựa chọn, dự kiến tỷ lệ doanh nghiệp thuộc diện nhỏ và vừa tăng từ 97,4% lên khoảng 98,4%. Tuy nhiên, dự thảo chưa làm rõ cách xác định đối với doanh nghiệp mới thành lập chưa có số liệu năm trước liền kề, doanh nghiệp hoạt động đa ngành và trường hợp doanh nghiệp vượt ngưỡng khi đang thực hiện chương trình hỗ trợ đã được phê duyệt.
Đại biểu đề nghị bổ sung tại khoản 3 Điều 4 quy định giao Chính phủ hướng dẫn phương pháp xác định quy mô trong các trường hợp này, nguyên tắc sử dụng dữ liệu sẵn có của cơ quan Nhà nước và cách xử lý các cam kết hỗ trợ hợp pháp đang thực hiện. Theo đại biểu, cần tránh tình trạng doanh nghiệp phát triển tốt lại trở thành lý do khiến chính sách hỗ trợ bị chấm dứt đột ngột.
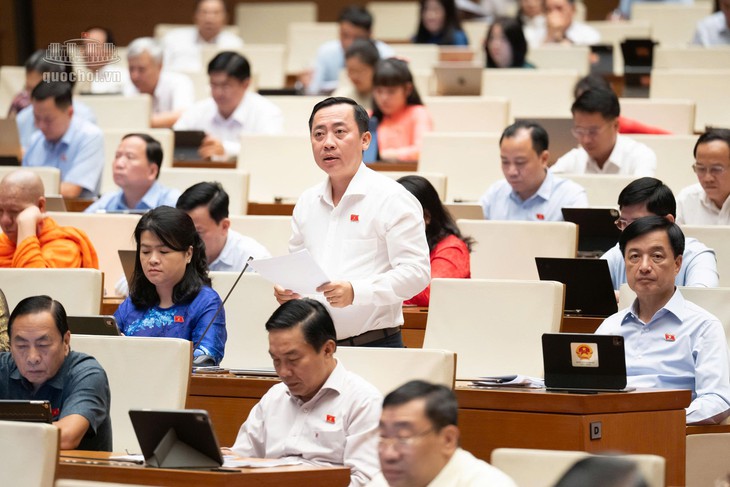
Đại biểu Đào Chí Nghĩa - Đoàn ĐBQH thành phố Cần Thơ. Ảnh: Media Quốc hội
Cùng quan tâm vấn đề này, đại biểu Đào Chí Nghĩa (đoàn TP Cần Thơ) cho rằng doanh thu và lao động của doanh nghiệp có thể biến động trong thời gian ngắn, trong khi dự thảo chưa quy định rõ cách xác định tổng nguồn vốn đối với doanh nghiệp đa ngành và doanh nghiệp mới thành lập. Điều này có thể dẫn đến cách hiểu khác nhau khi áp dụng chính sách.
Đại biểu đề nghị cơ quan soạn thảo nghiên cứu bổ sung nguyên tắc xác định tính ổn định của quy mô doanh nghiệp dựa trên số liệu bình quân trong khoảng thời gian phù hợp; làm rõ kỳ tính, căn cứ số liệu và cách xử lý khi vốn, doanh thu biến động lớn. Đồng thời, cần có quy định riêng đối với doanh nghiệp chưa hoạt động đủ thời gian theo quy định.
Đặc biệt, cần xây dựng cơ chế chuyển tiếp đối với doanh nghiệp vượt ngưỡng trong thời gian đang thụ hưởng chính sách hỗ trợ, tránh việc dừng hỗ trợ đột ngột làm giảm động lực phát triển, mở rộng sản xuất, kinh doanh.