
Sáng 6/11, Quốc hội thảo luận phiên toàn thể ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
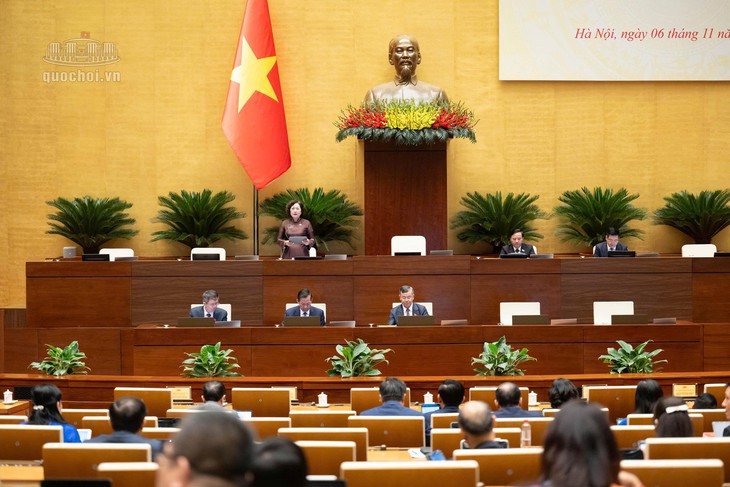
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành phiên thảo luận. Ảnh: Media Quốc hội
Lo ngại chi phí, thủ tục để được miễn lớn hơn thuế được miễn
Góp ý về chính sách miễn thuế đối với doanh nghiệp cung cấp suất ăn trường học, bệnh viện, ĐBQH Tô Ái Vang – Đoàn ĐBQH thành phố Cần Thơ cho rằng quy định miễn thuế tính trên phần thu nhập chưa phù hợp với các doanh nghiệp nộp thuế theo tỷ lệ phần trăm trên doanh thu.
Theo đại biểu, bản chất của phương pháp tính thuế này là doanh nghiệp không bóc tách được chi phí hợp lý để xác định lợi nhuận. Vì vậy, nếu quy định miễn thuế trên phần thu nhập từ cung cấp suất ăn thì cơ quan thuế sẽ căn cứ vào đâu để xác định khoản thu nhập được miễn? Điều này có thể dẫn đến khó khăn trong thực hiện, thậm chí phát sinh cách hiểu và áp dụng khác nhau giữa người nộp thuế với cơ quan thuế.
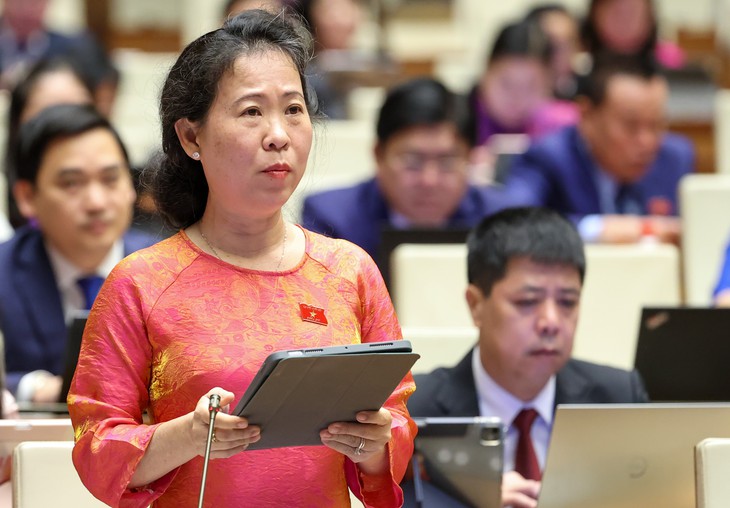
ĐBQH Tô Ái Vang - Đoàn thành phố Cần Thơ. Ảnh: Duy Linh
Để bảo đảm tính khả thi, đại biểu đề nghị sửa đổi khoản 5a, Điều 15 Luật Thuế thu nhập doanh nghiệp theo hướng: "Được miễn thuế tính trên phần doanh thu hoặc doanh thu quy đổi từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh".
Đối với chính sách miễn thuế thu nhập cá nhân cho cá nhân cư trú có thu nhập từ kinh doanh cung cấp suất ăn trường học, bệnh viện, đại biểu Tô Ái Vang cho rằng chi phí, thời gian và thủ tục hành chính để được miễn thuế có thể còn lớn hơn số tiền thuế được miễn. Điều này khiến hộ kinh doanh không còn động lực thực hiện chính sách, trong khi mục tiêu giảm giá suất ăn cho học sinh, bệnh nhân khó đạt được.
Do đó, đại biểu kiến nghị bổ sung quy định đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp thuế khoán, việc miễn thuế được thực hiện bằng hình thức giảm trừ trực tiếp vào mức khoán doanh thu định kỳ, căn cứ hợp đồng cung cấp suất ăn hợp pháp. Qua đó, giảm thủ tục hành chính, tạo thuận lợi cho người kinh doanh và bảo đảm chính sách thực sự đi vào cuộc sống.
Thuế được miễn phải giúp giảm giá, cải thiện chất lượng bữa ăn
Đại biểu Nguyễn Thị Việt Nga (Đoàn ĐBQH TP Hải Phòng) nhất trí với chính sách miễn thuế đối với hoạt động cung cấp suất ăn cho trường học, bệnh viện, đồng thời đề nghị cụ thể hóa trách nhiệm kiểm chứng, theo dõi và đánh giá hiệu quả thực hiện chính sách.
Góp ý về nội dung bổ sung tại khoản 5a Điều 15 Luật Thuế thu nhập doanh nghiệp và khoản 5a Điều 5 Luật Thuế thu nhập cá nhân, đại biểu cho rằng miễn thuế là giải pháp hỗ trợ từ phía cung, khuyến khích nhà cung cấp đầu tư nâng cao năng lực, tăng cạnh tranh, qua đó góp phần giảm giá và cải thiện chất lượng bữa ăn.
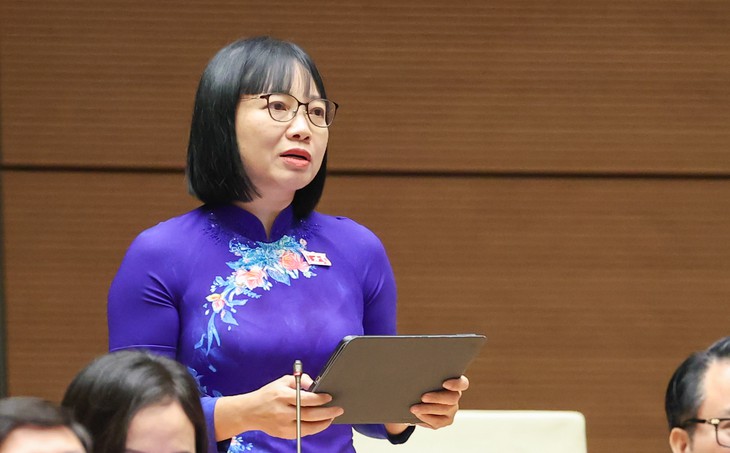
ĐBQH Nguyễn Thị Việt Nga - Đoàn thành phố Hải Phòng. Ảnh: Duy Linh
Đại biểu nhất trí không nên yêu cầu toàn bộ số thuế được miễn phải chuyển ngay thành việc giảm giá từng suất ăn. Nguồn lực giữ lại có thể được doanh nghiệp sử dụng để đầu tư thiết bị, đào tạo nhân lực, cải thiện điều kiện chế biến. Tuy nhiên, do tác động của chính sách có thể gián tiếp và cần thời gian mới thể hiện, trách nhiệm theo dõi, đánh giá cần được quy định cụ thể.
Theo đại biểu, số thuế được miễn và số đơn vị thụ hưởng mới chỉ phản ánh quy mô hỗ trợ, chưa đủ để kết luận chính sách đạt hiệu quả. Vì vậy, cần có cơ chế xác định nguồn lực ưu đãi đã góp phần cải thiện chất lượng, điều kiện cung ứng và lợi ích của người sử dụng.
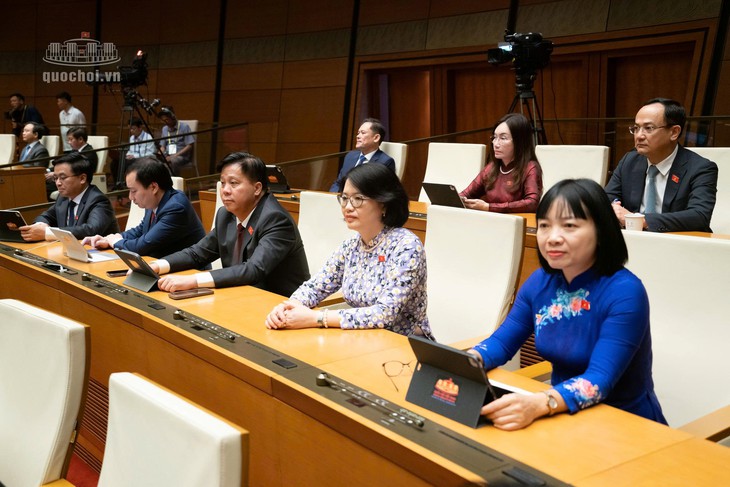
ĐBQH tham dự phiên thảo luận sáng 6/11. Ảnh: Media Quốc hội
Đại biểu đề nghị Chính phủ xác định rõ cơ quan chịu trách nhiệm, tiến độ ban hành hướng dẫn và cơ chế phối hợp giữa các ngành tài chính, giáo dục, y tế. Việc giám sát cần dựa trên cơ chế quản lý chuyên ngành, hợp đồng và dữ liệu sẵn có, không phát sinh thủ tục xác nhận giảm giá hoặc tăng khẩu phần mới được miễn thuế.
Đặc biệt, đại biểu kiến nghị Chính phủ báo cáo Quốc hội sau 3 năm triển khai chính sách, tập trung đánh giá đầu tư của nhà cung cấp, giá cả, chất lượng, an toàn thực phẩm và khả năng tiếp cận của người học, người bệnh. Đây là thời hạn kiểm chứng hiệu quả, làm căn cứ xem xét tiếp tục hoặc điều chỉnh chính sách phù hợp.