


Theo chứng khoán AGR, lợi nhuận quý III/2026 của Công ty CP Đông Hải Bến Tre (Mã cổ phiếu: DHC) kỳ vọng tăng trưởng hơn 30% so với cùng kỳ.
Tốc độ tăng trưởng của DHC căn cứ trên giá giấy bao bì vẫn duy trì ở mặt bằng cao, trong khi nhu cầu tiêu thụ được hỗ trợ bởi hoạt động sản xuất và xuất khẩu.
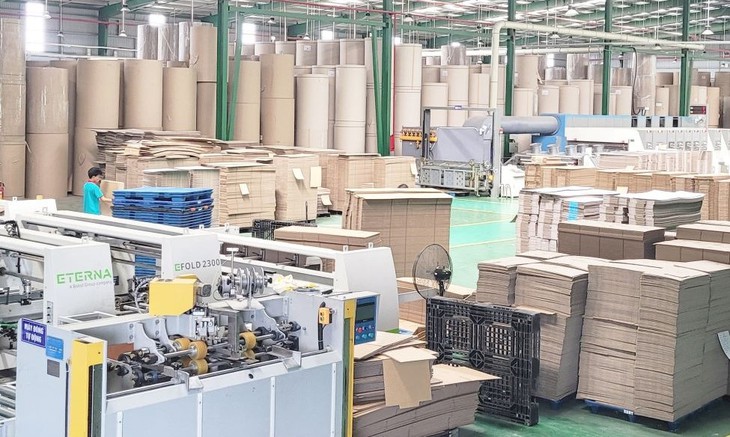
Cổ phiếu DHC được khuyến nghị tích cực (nguồn ảnh: Dohaco).
DHC đã chủ động dự trữ nguồn OCC giá thấp đủ phục vụ đến hết Q3/2026, qua đó giúp giảm áp lực giá vốn trong ngắn hạn.
Tuy nhiên, khi giá bán giấy trong Q3/2026 không còn tăng mạnh như nửa đầu năm, dư địa mở rộng biên lợi nhuận sẽ thu hẹp, nên tăng trưởng lợi nhuận nhiều khả năng đến từ việc duy trì sản lượng tiêu thụ cao và lợi thế nguyên liệu đầu vào.
Động lực khác đối với cổ phiếu DHC đó là cung cầu ngành cải thiện, hỗ trợ giá bán trong ngắn hạn.
Theo đó, nguồn cung trong nước đã bớt dư thừa sau quá trình thu hẹp của các cơ sở sản xuất nhỏ, trong khi nhu cầu giấy bao bì tiếp tục tăng cùng hoạt động sản xuất hàng hóa và xuất khẩu.
Việc một số nhà máy tại Trung Quốc thực hiện bảo trì giai đoạn tháng 8-10 cũng góp phần hạn chế áp lực nguồn cung. Nhờ đó, đầu ra của DHC được kỳ vọng duy trì ổn định.
Ngoài ra, nhà máy Giao Long 3 của DHC đi vào hoạt động năm 2027 sẽ tạo dư địa tăng trưởng dài hạn.
Dự án vừa nêu có tổng vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm. Theo đó, công suất toàn hệ thống dự kiến sẽ tăng gấp đôi sau khi Giao Long 3 đi vào hoạt động. Nhà máy sẽ sản xuất cả testliner và kraftliner, trong đó kraftliner có giá trị gia tăng và biên lợi nhuận cao hơn.
Dự án đồng thời được hưởng ưu đãi thuê đất trong giai đoạn đầu. Trong bối cảnh các nhà máy hiện hữu đã hoạt động gần tối đa công suất, Giao Long 3 được kỳ vọng trở thành động lực tăng sản lượng và lợi nhuận chủ lực của DHC từ 2028 trở đi.
Từ những luận điểm trên, AGR khuyến nghị tích cực dành cho cổ phiếu DHC với giá mục tiêu 46.000 đồng/CP.