


Thao chứng khoán KB Việt Nam (KBSV), doanh thu quý II/2026 của CTCP - Tổng Công ty Phân bón Dầu khí Cà Mau (mã cổ phiếu: DCM) tăng 10%, chủ yếu nhờ giá bán urea tăng trong bối cảnh thị trường chịu tác động từ các yếu tố địa chính trị.
Lợi nhuận sau thuế của cổ đông thiểu số tăng 36%, được hỗ trợ bởi giá bán đầu ra tăng nhanh hơn chi phí khí đầu vào.
Trên địa hạt thị trường chủ lực, giá urea thế giới sau khi tăng cao trong quý II/2026 đã điều chỉnh về vùng trước chiến tranh do nhu cầu suy yếu và nguồn cung Trung Quốc quay trở lại.
Đối với DCM, xuất khẩu urea tiếp tục là động lực dẫn dắt doanh thu chính, trong khi giá và sản lượng urea nội địa được kỳ vọng đi ngang trong nửa cuối năm 2026 do đây không phải mùa cao điểm tiêu thụ trong nước.
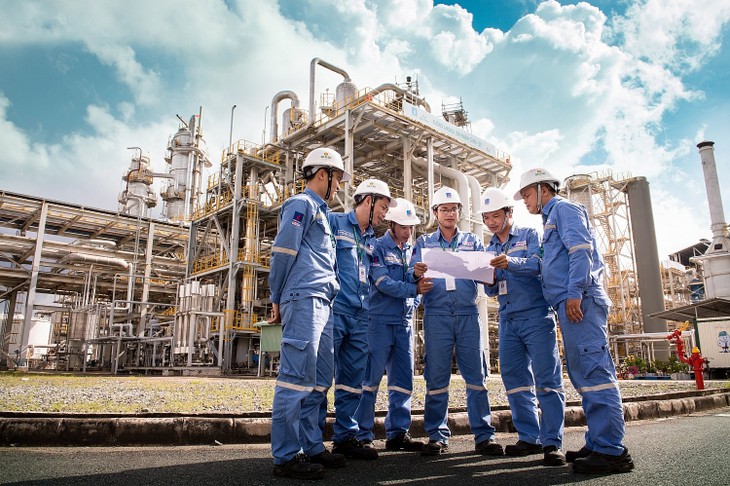
Cổ phiếu DCM được khuyến nghị mua (ảnh: Pvcfc).
KBSV điều chỉnh tăng 10% dự báo giá khí đầu vào DCM giai đoạn 2028–2030F, phản ánh việc bổ sung nguồn khí Nam Du – U Minh từ quý IV/2028.
Giá khí Nam Du – U Minh dự kiến 11.56 USD/mmBTU, cao hơn ~35% so với các nguồn hiện hữu, tạo áp lực tăng chi phí đầu vào.
Theo nhận định của KBSV, Luật Dầu khí sửa đổi sẽ rút ngắn quy trình phê duyệt FDP và bổ sung ưu đãi cho các mỏ khó khai thác, qua đó hỗ trợ đầu tư E&P và duy trì sản lượng dầu khí trong nước.
Đối với DCM, tác động dự kiến mang tính gián tiếp và có độ trễ, chủ yếu thông qua cải thiện nguồn cung khí nội địa, chưa phải động lực thúc đẩy lợi nhuận đáng kể trong ngắn hạn.
Kết hợp 2 phương pháp FCFF và EV/EBITDA định giá cổ phiếu DCM KBSV đưa ra khuyến nghị mua với mức giá mục tiêu 42.100 đồng/cổ phiếu, tương ứng mức upside 29.5% so với giá đóng cửa ngày 11/09/2026.