


Theo BSC, CTCP Tập đoàn Hoa Sen (HSG – sàn HOSE) sẽ vượt kế hoạch đã đề ra tại ĐHĐCĐ (Kế hoạch 500 - 600 tỷ đồng). Trong quý IV/2026, HSG có thể sẽ có hoàn nhập dự phòng.
Hoa Sen Home (HSH) đã hoàn thành việc tái cấu trúc chuyển đổi từ tháng 7/2026. Lợi nhuận của HSH trong năm 2026 mới đạt khoảng 60 tỷ đồng do chỉ mới ghi nhận trong giai đoạn chuyển đổi từ tháng 3/2026 - tháng 7, tháng 8/2026.
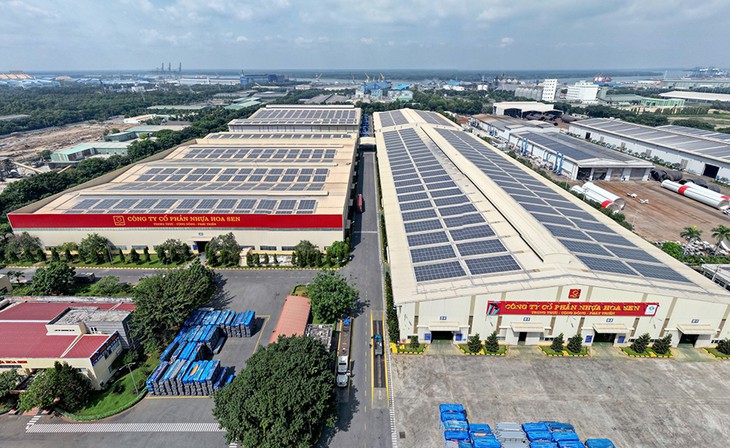
BSC khuyến nghị nắm giữ cổ phiếu HSG với giá mục tiêu gần 12.000 đồng/CP (nguồn ảnh: Hoasengroup).
Báo cáo của BSC cho thấy, kế hoạch kinh doanh năm 2027 của HSG đi ngang. Chi phí lãi vay tăng, sẽ bù đắp bởi chi phí giá sản xuất giảm do tối ưu hoá quy trình/công nghệ.
Tại mảng thị trường nội địa. Sản lượng thép nội địa có dấu hiệu chững lại do giá vật liệu xây dựng đã tăng mạnh trong giai đoạn vừa qua, kỳ vọng đi ngang so với năm 2026.
Về lĩnh vực xuất khẩu, HSG cố gắng duy trì sản lượng ở mức 50.000 tấn/tháng, tập trung đẩy mạnh các thị trường như Nam Mỹ… Thị trường Úc hiện duy trì ở mức 2.000 - 3.000 tấn/tháng.
Về công ty con, HSH sẽ tiếp tục mở rộng quy mô hệ thống thông qua các hình thức như hợp tác đầu tư với các đại lý để nhân rộng mô hình cửa hàng và phân phối các loại vật liệu xây dựng.
Từ kết quả doanh và định hướng của HSG, BSC khuyến nghị nhà đầu tư nắm giữ đối với cổ phiếu HSG với giá trị hợp lý cho năm 2027 là 11.800 đồng/CP với P/B mục tiêu = 0.85x.