
Phòng An ninh mạng Công an TP Đồng Nai phát cảnh báo về thủ đoạn đánh cắp dữ liệu cá nhân, làm giả CMND/CCCD để lập hồ sơ vay tiêu dùng, mua hàng trả góp tại các công ty tài chính nhằm chiếm đoạt tài sản. Thủ đoạn này khiến nhiều người dù không vay tiền vẫn bị ghi nhận nợ xấu.
Các đối tượng thu thập trái phép thông tin cá nhân bị rò rỉ trên mạng, sau đó sử dụng công nghệ cắt ghép ảnh chân dung lên giấy tờ giả mang thông tin của nạn nhân. Từ đó, chúng lập hồ sơ, ký hợp đồng mua trả góp hoặc vay tiền tại các công ty tài chính như FE Credit, Mcredit, Home Credit rồi chiếm đoạt tài sản.
Hậu quả không chỉ là thiệt hại cho các tổ chức tín dụng mà còn khiến người bị đánh cắp thông tin phải gánh khoản nợ không do mình thực hiện, ảnh hưởng đến lịch sử tín dụng và các giao dịch vay vốn sau này.
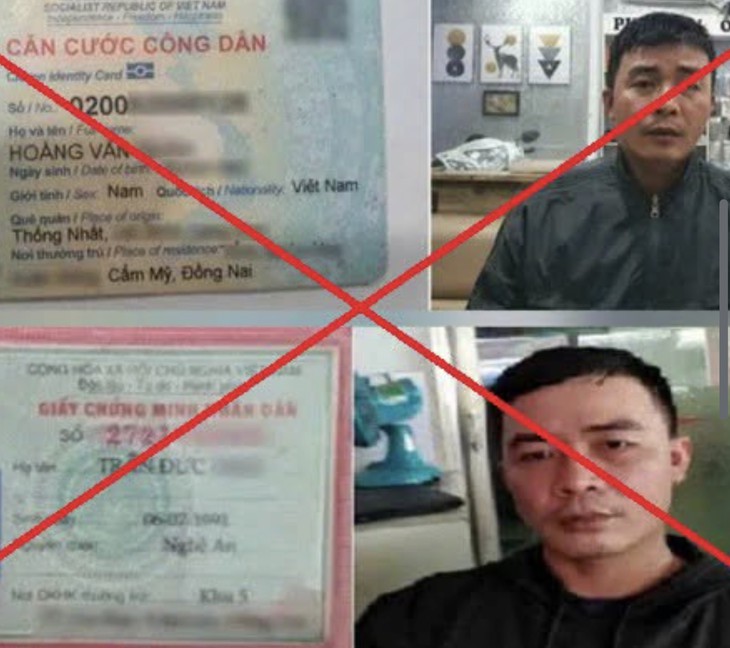
Ảnh minh hoạ. Nguồn: MXH
Mạo danh CCCD vay tiền: Có thể đối diện nhiều tội danh
Theo luật sư Nguyễn Thị Trang (Đoàn Luật sư TP Hà Nội), việc làm giả giấy tờ tùy thân, sử dụng thông tin định danh của người khác để thực hiện các giao dịch vay tiền hoặc mua hàng trả góp có thể bị xử lý về nhiều tội danh theo Bộ luật Hình sự, căn cứ vào phương thức thực hiện và tính chất, mức độ vi phạm.
Cụ thể, hành vi làm giả hoặc sử dụng giấy tờ tùy thân giả có dấu hiệu cấu thành Tội làm giả con dấu, tài liệu của cơ quan, tổ chức; Tội sử dụng con dấu hoặc tài liệu giả của cơ quan, tổ chức theo quy định của Bộ luật Hình sự. Với các tội danh này, mức hình phạt cao nhất có thể lên đến 7 năm tù.
Đáng chú ý, nếu giấy tờ giả được sử dụng để tạo lòng tin với nhân viên thẩm định, tổ chức tín dụng hoặc bên bán hàng nhằm thực hiện hợp đồng vay vốn, mua hàng trả góp rồi chiếm đoạt tài sản, người vi phạm còn có thể bị xem xét về Tội lừa đảo chiếm đoạt tài sản. Theo quy định, hành vi chiếm đoạt tài sản trị giá từ 2 triệu đồng trở lên, hoặc dưới mức này nhưng thuộc các trường hợp luật định, có thể bị truy cứu trách nhiệm hình sự. Khung hình phạt cao nhất của tội danh này là tù chung thân.
Bên cạnh đó, trường hợp đối tượng sử dụng mạng máy tính, mạng viễn thông hoặc phương tiện điện tử để thực hiện hành vi chiếm đoạt tài sản thông qua việc thu thập, mua bán, khai thác trái phép thông tin cá nhân, tùy tính chất hành vi và các dấu hiệu cấu thành tội phạm, còn có thể bị xem xét trách nhiệm hình sự theo Điều 290 Bộ luật Hình sự. Mức hình phạt cao nhất đối với tội danh này là 20 năm tù.
Từ thực tế trên, luật sư Nguyễn Thị Trang cho rằng, việc xác thực danh tính khách hàng trong hoạt động cho vay tiêu dùng cần được các tổ chức tín dụng đặc biệt chú trọng. Theo quy định của pháp luật về phòng, chống rửa tiền, tổ chức tài chính có trách nhiệm nhận biết khách hàng, thu thập và kiểm tra thông tin định danh, đồng thời thực hiện đối chiếu, xác minh theo quy định.
Tuy nhiên, áp lực giải ngân nhanh, rút ngắn quy trình xét duyệt để đáp ứng nhu cầu vay vốn có thể làm gia tăng nguy cơ bỏ sót những dấu hiệu bất thường trong hồ sơ. Do đó, các công ty tài chính cần tăng cường quy trình kiểm tra, đối chiếu thông tin, ứng dụng các giải pháp xác thực điện tử và khai thác hiệu quả cơ sở dữ liệu dân cư, trong đó có các phương thức xác thực qua VNeID theo quy định. Đây không chỉ là biện pháp hạn chế rủi ro cho doanh nghiệp mà còn góp phần bảo vệ quyền, lợi ích hợp pháp của khách hàng.
Không thể mặc nhiên buộc người bị mạo danh trả nợ
Đối với những khoản vay phát sinh từ việc bị người khác giả mạo danh tính, luật sư Nguyễn Thị Trang lưu ý cần phân biệt rõ trách nhiệm của người thực tế xác lập giao dịch với người bị sử dụng trái phép thông tin cá nhân.
Theo nguyên tắc của Bộ luật Dân sự năm 2015, giao dịch dân sự được xác lập do bị lừa dối có thể bị Tòa án tuyên bố vô hiệu khi đáp ứng các điều kiện luật định. Đặc biệt, nếu một người hoàn toàn không tham gia xác lập hợp đồng, không ký kết, không ủy quyền và không có ý chí vay tiền thì không thể chỉ căn cứ vào thông tin cá nhân xuất hiện trong hồ sơ để mặc nhiên xác định người đó có nghĩa vụ trả nợ.
"Trong trường hợp bị mạo danh để vay tiền, người dân cần chủ động thông báo cho tổ chức tín dụng, yêu cầu cung cấp đầy đủ hồ sơ vay vốn, tài liệu xác thực danh tính và chứng từ giải ngân để làm rõ giao dịch. Đồng thời, cần phối hợp với cơ quan công an trong quá trình xác minh, làm rõ người thực tế thực hiện hành vi gian dối. Khi có căn cứ xác định khách hàng bị mạo danh, tổ chức tín dụng cần xử lý khoản vay, điều chỉnh thông tin tín dụng theo kết quả xác minh và quy định pháp luật", luật sư Nguyễn Thị Trang phân tích.
Theo luật sư, việc xác định trách nhiệm trả nợ phải dựa trên bản chất giao dịch, ý chí của các bên và chứng cứ liên quan, không thể chỉ dựa vào việc hồ sơ vay có thông tin trùng khớp với giấy tờ tùy thân của một cá nhân. Người thực hiện hành vi gian dối phải chịu trách nhiệm tương ứng đối với hậu quả do hành vi của mình gây ra.
Bị đòi nợ oan, người dân cần làm gì?
Khi nhận được thông báo yêu cầu thanh toán một khoản vay mà bản thân không thực hiện, người dân cần bình tĩnh, chủ động xác minh thông tin, tránh vội vàng thừa nhận nghĩa vụ hoặc chuyển tiền khi chưa làm rõ căn cứ khoản nợ.
Theo luật sư Nguyễn Thị Trang, trước hết, người bị mạo danh cần yêu cầu đơn vị cho vay hoặc đơn vị thu hồi nợ cung cấp hợp đồng tín dụng, hồ sơ định danh, tài liệu xác thực khách hàng và chứng từ giải ngân. Đây là những căn cứ quan trọng để đối chiếu chữ ký, hình ảnh, thông tin cá nhân, phương thức xác thực và quá trình giải ngân.
Tiếp đó, người dân nên gửi khiếu nại bằng văn bản đến tổ chức tín dụng, nêu rõ việc không thực hiện giao dịch và đề nghị kiểm tra, xác minh toàn bộ hồ sơ. Trong quá trình giải quyết, cần lưu giữ các tài liệu liên quan như tin nhắn, thư điện tử, thông báo đòi nợ, lịch sử cuộc gọi, bản ghi âm trao đổi và các bằng chứng cho thấy bản thân không thực hiện khoản vay.
Nếu phát hiện dấu hiệu làm giả giấy tờ, sử dụng thông tin cá nhân trái phép hoặc có hành vi chiếm đoạt tài sản, người dân cần trình báo cơ quan công an để được tiếp nhận, xác minh và xử lý theo quy định.
Để hạn chế nguy cơ bị đánh cắp dữ liệu, giả mạo danh tính và phát sinh những khoản vay ngoài ý muốn, luật sư Nguyễn Thị Trang khuyến nghị người dân chú trọng 5 nguyên tắc bảo vệ thông tin cá nhân.
Thứ nhất, hạn chế chia sẻ giấy tờ tùy thân. Người dân không nên đăng tải công khai hoặc gửi hình ảnh hai mặt CCCD, giấy phép lái xe, thẻ ngân hàng lên mạng xã hội và các nền tảng nhắn tin không bảo đảm an toàn.
Thứ hai, cảnh giác với đường link và yêu cầu xác thực bất thường. Tuyệt đối không cung cấp mã OTP, dữ liệu định danh hoặc hình ảnh khuôn mặt cho các đường link, ứng dụng không rõ nguồn gốc, kể cả khi nhận được lời mời cập nhật sinh trắc học, xác minh tài khoản hay thông báo trúng thưởng.
Thứ ba, quản lý chặt chẽ việc sử dụng bản sao CCCD. Không giao giấy tờ tùy thân bản gốc cho những tổ chức, cá nhân không có thẩm quyền. Khi cung cấp bản sao phục vụ một giao dịch cụ thể, người dân nên ghi rõ mục đích sử dụng trên bản sao để hạn chế nguy cơ bị khai thác sai mục đích.
Thứ tư, thận trọng khi sử dụng các ứng dụng trí tuệ nhân tạo (AI). Người dùng cần cân nhắc trước khi tải ảnh chân dung, hình ảnh khuôn mặt hoặc dữ liệu cá nhân lên những ứng dụng chưa được kiểm chứng về nguồn gốc và chính sách bảo mật.
Thứ năm, thường xuyên kiểm tra thông tin tín dụng. Người dân có thể truy cập cổng thông tin chính thức của Trung tâm Thông tin tín dụng Quốc gia Việt Nam tại địa chỉ cic.gov.vn để tra cứu lịch sử tín dụng, kịp thời phát hiện những khoản vay bất thường và yêu cầu xác minh khi có dấu hiệu bị mạo danh.