


Theo AGR, quý III/2026, Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS – sàn HNX) ghi nhận doanh thu thuần đạt 10,6 nghìn tỷ đồng (tăng 9,9% so với cùng kỳ) nhờ đẩy mạnh thi công cơ khí – xây lắp.
Biên lợi nhuận gộp của PVS cũng tăng 3,2 điểm % lên 9,6%, trong đó mảng cơ khí – xây lắp đóng góp khoảng 50% lợi nhuận gộp 9 tháng.
Tuy nhiên, lợi nhuận sau thuế quý III chỉ tăng 2% lên 341 tỷ đồng do lợi nhuận liên doanh giảm 54%, lãi tỷ giá suy giảm và chi phí thuế tăng.
Lũy kế 9 tháng 2026, lợi nhuận sau thuế của PVS đạt 1.344 tỷ đồng (tăng trưởng 42%), hoàn thành 136% kế hoạch năm.
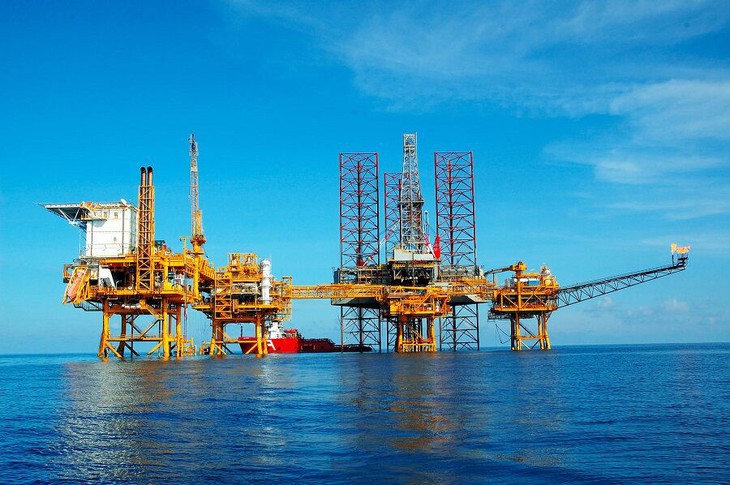
AGR khuyến nghị tích cực đối với cổ phiếu PVS (ảnh minh họa: GG).
Theo AGR, nguồn việc cơ khí – xây lắp lớn, hợp đồng mới tại Qatar mở rộng triển vọng tăng trưởng dài hạn.
Hiên tổng giá trị hợp đồng M&C đã ký ước khoảng 2 tỷ USD, gần gấp đôi doanh thu mảng này năm 2025, chủ yếu từ Lô B – Ô Môn, Sư Tử Trắng 2B và điện gió ngoài khơi.
Đáng chú ý, PTSC M&C nhận thư trao thầu gói EPCI-1 tại mỏ Maydan Mahzam của QatarEnergy, trị giá ước khoảng 3 tỷ USD. Hợp đồng mới mở rộng đáng kể nguồn việc, tạo động lực tăng trưởng doanh thu trong những năm tới.
Mảng kho nổi bổ sung nguồn thu cho PVS, củng cố vị thế quốc tế. Theo báo cáo của AGR, FSO Lạc Đà Vàng dự kiến bắt đầu đóng góp doanh thu từ quý IV/2026, trong khi FSO Lô B có thể vận hành giai đoạn 2027–2028, tạo nguồn thu ổn định dài hạn.
Theo ban lãnh đạo PVS, đơn vị này đã trúng toàn bộ các gói thầu trạm biến áp ngoài khơi từng tham gia, chiếm khoảng 9% thị phần EPC toàn cầu trong lĩnh vực này. Đây là lợi thế giúp doanh nghiệp tiếp tục mở rộng thị trường và tiếp cận các dự án quốc tế quy mô lớn.
Từ những yếu tố nêu trên, AGR khuyến nghị tích cực dành cho cổ phiếu PVS với giá mục tiêu 35.000 đồng/CP.